1. en
  2. de
  3. fr
  4. iw
  5. pl
Poradnik finansowania · Polska · Aktualizacja: lipiec 2026

Kredyt hipoteczny
na mieszkanie w Warszawie.

Jak przygotować finansowanie zakupu mieszkania na własne potrzeby lub inwestycyjnie: zdolność kredytowa, wkład własny, dokumenty, porównanie ofert banków i kolejność działań przed podpisaniem umowy.

Zakres: Warunki przyznania · WIBOR/POLSTR · LTV · zdolność kredytowa · dokumenty · proces wnioskowania · koszty Przeczytaj także: Proces zakupu · Podatki & opłaty · Rynek pierwotny a wtórny

Zakup mieszkania z kredytem warto zacząć od określenia realnego budżetu, zanim wybierzesz konkretną ofertę. Liczy się nie tylko możliwa kwota kredytu, lecz także rata, którą możesz bezpiecznie ponosić razem z kosztami utrzymania mieszkania. Przygotowanie dokumentów i sprawdzenie warunków finansowania z wyprzedzeniem pomaga dopasować terminy umowy do procesu bankowego.

Ten przewodnik porządkuje najważniejsze pytania: jak przygotować ocenę zdolności kredytowej, co porównać w ofertach, jakie dokumenty uzgodnić z bankiem i jak połączyć finansowanie z zakupem na rynku pierwotnym lub wtórnym. Warunki konkretnego kredytu należy potwierdzić w banku lub u uprawnionego pośrednika.

Oprocentowanie
Sprawdź ofertę
Sprawdź warunki w aktualnej ofercie banku oraz oficjalne informacje o stopach procentowych — źródło: NBP
Sposób oprocentowania
Zmienne lub okresowo stałe
Warunki oprocentowania sprawdź w aktualnych ofertach banków; porównuj całkowity koszt, a nie samą marżę
Wkład własny
Według oferty
Wymagany wkład własny oraz dodatkowe zabezpieczenia zależą od konkretnej oferty banku
Okres spłaty
Ustal indywidualnie
Porównaj ratę, całkowity koszt i wpływ okresu spłaty na domowy budżet
Sposób uzyskiwania dochodu

Jak przygotować się do finansowania zakupu?

Zacznij od uporządkowania źródeł dochodu, zobowiązań i środków na wkład własny oraz koszty transakcji. Następnie uzgodnij z bankiem lub pośrednikiem listę dokumentów odpowiednią do swojej sytuacji.

Panorama Warszawy w złotej godzinie — Pałac Kultury i nowoczesne wieżowce na głównym polskim rynku kredytów hipotecznych i inwestycji mieszkaniowych Warszawa — dopasuj finansowanie do ceny mieszkania i całego budżetu zakupu
Dochód z zatrudnienia

Przygotuj dokumenty potwierdzające dochód i warunki zatrudnienia

Uzgodnij, jakie zaświadczenia, wyciągi i dokumenty zatrudnienia są potrzebne w rozpatrywanych bankach. Wskaż wszystkie bieżące zobowiązania oraz regularne wydatki gospodarstwa domowego. Wstępna ocena pomoże ustalić budżet poszukiwania mieszkania, ale nie zastępuje ostatecznej decyzji banku.

Działalność gospodarcza i B2B

Sprawdź sposób dokumentowania wyniku i ciągłości dochodu

Przygotuj dokumenty firmy i rozliczenia odpowiednie do formy prowadzenia działalności oraz opodatkowania. Zapytaj bank o wymagany okres dokumentacji i sposób oceny dochodu. Nie zakładaj, że przychód firmy jest równy dochodowi przyjmowanemu do oceny kredytu.

Zakup wspólny lub inwestycyjny

Ustal budżet, własność i sposób obsługi zobowiązania

Przy wspólnym zakupie omów, kto będzie właścicielem i kredytobiorcą oraz jak zostaną podzielone koszty. Przy mieszkaniu na wynajem policz wariant z pustostanem i wydatkami na utrzymanie. Nie opieraj bezpieczeństwa raty wyłącznie na zakładanym przyszłym czynszu.

Zdolność kredytowa to nie to samo co komfortowy budżet

Kwota możliwa do uzyskania w banku nie musi być kwotą, którą warto w całości wykorzystać. Zostaw środki na koszty zakupu, wykończenie lub remont oraz rezerwę na nieprzewidziane wydatki. Przed zobowiązaniem do zakupu uzgodnij z bankiem realny harmonogram i porównaj więcej niż jedną ofertę finansowania.
Struktura oprocentowania

Oprocentowanie kredytu — co porównać przed wyborem oferty

Przy porównywaniu kredytów sprawdź, czy oprocentowanie jest zmienne, czy okresowo stałe, jak jest wyliczane i co stanie się po zakończeniu okresu stałej stopy. Poproś o symulacje rat oraz pełną listę kosztów i warunków dodatkowych.

Kalkulator finansowy i analiza zdolności — planowanie raty kredytu na mieszkanie w Warszawie Modelowanie oprocentowania i analiza możliwości spłaty — podstawa każdej decyzji o finansowaniu

Oprocentowanie zmienne. Jeśli rozważasz produkt oparty na wskaźniku WIBOR , sprawdź właściwy wariant wskaźnika, marżę banku i częstotliwość aktualizacji. Znaczenie dla warunków rynkowych ma również stopą referencyjną NBP . Poproś bank o symulację dla różnych poziomów oprocentowania i wyjaśnienie sposobu wyliczania raty. Oferta indywidualna Porównanie opieraj na konkretnej propozycji banku. Przy wyborze kredytu sprawdź wpływ wzrostu oprocentowania na budżet. Nie opieraj decyzji na prognozie przyszłych obniżek stóp.

Okresy stałego oprocentowania. Zapytaj bank o okresowo stałe oprocentowanie oraz czas jego obowiązywania. Przygotowując porównanie, uwzględnij zasady przedstawiane w materiałach KNF (Komisja Nadzoru Finansowego). Przed wyborem produktu sprawdź czas obowiązywania stawki, zasady ustalenia kolejnego oprocentowania oraz warunki wcześniejszej spłaty. Poproś bank o porównanie rat i całkowitych kosztów dostępnych wariantów.

Wskaźnik referencyjny i zmiany umowy Jeśli w dokumentach pojawia się POLSTR (Polish Short Term Rate), poproś o wyjaśnienie, jak ten wskaźnik wpływa na konkretny produkt i sposób liczenia raty. Nie zakładaj identycznych zasad w różnych ofertach. GPW Benchmark— sprawdzaj oficjalne komunikaty administratora wskaźników oraz KNF dotyczące reformy wskaźników referencyjnych. Dla własnego kredytu najważniejsze są warunki umowy i oficjalny harmonogram dotyczący danego produktu. Przed podpisaniem zapytaj bank, jaki wskaźnik obowiązuje, kiedy może się zmienić i jak opisano taką zmianę w dokumentach.

Waluta dochodu i kredytu Jeśli uzyskujesz dochód w walucie innej niż waluta planowanego kredytu, omów to przed wyborem mieszkania. Zapytaj bank o dostępność produktu, sposób oceny takiego dochodu oraz ryzyko kursowe. Dostępności finansowania nie należy zakładać bez sprawdzenia indywidualnej sytuacji.

Przykład obliczeniowy — nie stanowi oferty banku

Dla przykładowego kredytu 600 000 PLN na 25 lat przy czysto hipotetycznym, niezmiennym oprocentowaniu 5,8% miesięczna rata wynosi około 3 790 PLN (raty równe). Łączny koszt odsetek przez 25 lat przy tej stopie wynosi około 538 000 PLN. Zmiana oprocentowania o ±1 pkt proc. powoduje zmianę miesięcznej raty o około ±360 PLN przy tej kwocie kredytu.

Zdolność kredytowa

Zdolność kredytowa — jakie obszary przygotować do oceny banku

Polskie banki oceniają wnioski hipoteczne zgodnie z KNF Rekomendacji S. Zakres oceny i wymagane dokumenty potwierdź dla konkretnej oferty; poniższa lista pomaga przygotować rozmowę z bankiem.

Dokumenty do kredytu hipotecznego i zakupu mieszkania w Warszawie
Klucze do nieruchomości na dokumentach kredytowych — finalizacja zakupu mieszkania z polskim kredytem hipotecznym
Kryterium oceny Co oceniają banki Co przygotować lub wyjaśnić
Zdolność kredytowa Przygotuj zestawienie dochodów, rat i pozostałych regularnych kosztów. Poproś o wyjaśnienie sposobu wyliczenia zdolności w konkretnym banku. Przedstaw wszystkie źródła dochodu i zobowiązania. Poproś bank o wyjaśnienie, które dochody i w jakiej wysokości przyjmuje do oceny.
Stabilność i rodzaj dochodów Przedstaw formę zatrudnienia lub działalności i uzgodnij wymagany okres dokumentowania dochodów. Bank określa własną listę materiałów do oceny. Sprawdź listę wymaganych dokumentów odpowiednią do formy zatrudnienia lub działalności. Przy nieregularnych dochodach uzgodnij sposób ich przedstawienia.
Historia kredytowa Sprawdzany jest polski rejestr BIK (Biuro Informacji Kredytowej) — zapytaj, jak Twoje obecne i wcześniejsze zobowiązania wpływają na ocenę wniosku. Przed złożeniem wniosku uporządkuj dane o kredytach, kartach i limitach. Ewentualne niezgodności wyjaśnij z właściwą instytucją.
Wkład własny Wymagany udział własnych środków i ewentualne zabezpieczenia potwierdź w konkretnej ofercie. Nie planuj kosztów zakupu wyłącznie na podstawie ogólnego minimalnego progu. Wkład własny zaplanuj oddzielnie od środków na notariusza, opłaty, remont i rezerwę. Sposób udokumentowania środków potwierdź z bankiem.
Sytuacja osobista i wspólny zakup Ustal, kto składa wniosek i kto będzie właścicielem mieszkania. Przy wspólnym zakupie przedstaw dokumenty dotyczące sytuacji rodzinnej i majątkowej zgodnie z listą banku. Dopasuj warunki kredytu do rzeczywistego sposobu zakupu. Wątpliwości dotyczące własności lub rozliczeń między kupującymi omów z prawnikiem.
Rodzaj i lokalizacja nieruchomości Przygotuj dane i dokumenty wybranej nieruchomości. Zapytaj bank o akceptowane zabezpieczenie i ewentualne warunki dotyczące stanu prawnego lub technicznego lokalu. Przed rezerwacją mieszkania sprawdź z bankiem, jakie dokumenty nieruchomości będą wymagane i czy planowany zakup może stanowić zabezpieczenie kredytu.
Wymagania dokumentacyjne

Dokumenty do wniosku o kredyt hipoteczny

Listę dokumentów uzyskaj dla wybranych banków przed składaniem wniosków. Inne materiały mogą być potrzebne przy zatrudnieniu, inne przy działalności gospodarczej, a dokumenty nieruchomości zależą od rynku pierwotnego lub wtórnego.

Podpisywanie dokumentów zakupu mieszkania i kredytu hipotecznego Dokumentacja kredytowa — przygotowanie to najskuteczniejszy sposób skrócenia rozpatrywania wniosku

Dokumenty tożsamości

  • Dokument tożsamości zgodny z aktualną listą wymagań banku
  • Dokumenty dotyczące wspólnego wniosku i sytuacji majątkowej, jeżeli bank ich wymaga
  • Dane identyfikacyjne potrzebne do wniosku — sprawdź zgodność danych we wszystkich dokumentach
  • Dane podatkowe lub firmowe, jeśli są potrzebne przy danym źródle dochodu
  • Dokumenty stanu cywilnego lub umowy majątkowe, jeśli są istotne dla konkretnego zakupu

Dokumentacja dochodów — pracownicy

  • Umowa o pracę oraz wymagane przez bank potwierdzenie zatrudnienia
  • Dokumenty potwierdzające wynagrodzenie za okres wskazany przez bank
  • Wyciągi bankowe z ostatnich 3–6 miesięcy pokazujące wpływy wynagrodzenia
  • Zaświadczenie o zatrudnieniu — na papierze firmowym pracodawcy, potwierdzające stanowisko, wynagrodzenie i okres zatrudnienia
  • Informacje o dodatkowych lub nieregularnych dochodach, które chcesz przedstawić do oceny

Dokumentacja dochodów — samozatrudnienie i działalność gospodarcza

  • Deklaracje podatkowe i rozliczenia za okres wymagany przez bank
  • Dokumenty finansowe firmy, np. zestawienia przychodów i kosztów (P&L), bilans lub inne wymagane rozliczenia — stosownie do formy działalności
  • Dokumenty rejestrowe działalności zgodne z listą banku
  • Wyciągi z firmowego rachunku bankowego z ostatnich 6–12 miesięcy
  • Wyjaśnienia od księgowości przy bardziej złożonej strukturze dochodu, jeśli okażą się potrzebne

Dokumentacja nieruchomości

  • Rynek pierwotny: umowa deweloperska lub rezerwacyjna, pozwolenie na budowę oraz odpis księgi wieczystej gruntu dewelopera
  • Rynek wtórny: odpis księgi wieczystej z ekw.ms.gov.pl oraz operat szacunkowy zamówiony u rzeczoznawcy akceptowanego przez bank
  • Rzut lokalu z podaniem powierzchni
  • Umowa przedwstępna, jeżeli została podpisana, albo list intencyjny potwierdzający zamiar zakupu
  • Potwierdzenie środków na wkład własny zgodnie z wymaganiami banku
Spójność i kompletność dokumentów

Sprawdź, czy dokumenty mają zgodne dane, właściwe daty i wymagane podpisy. Ustal, które materiały mają pochodzić od pracodawcy, księgowości, sprzedającego lub dewelopera. Braki wyjaśniaj na bieżąco, a terminy ważności dokumentów i kolejność ich przekazania potwierdź z osobą prowadzącą wniosek.

Harmonogram wniosku

Wniosek o kredyt — etapy i planowanie terminów zakupu

Czas przygotowania i oceny wniosku zależy od banku, kompletności dokumentów i nieruchomości. Nie ustalaj terminu zapłaty wyłącznie na podstawie ogólnego poradnika — uzgodnij harmonogram przed podpisaniem wiążącej umowy.

01

Przed złożeniem wniosku — wybór pośrednika i ocena zdolności kredytowej

Zacznij od wstępnej oceny zdolności i porównania dostępnych ofert. Z bankiem lub uprawnionym pośrednikiem ustal budżet oraz dokumenty właściwe dla swojej sytuacji. Dopiero na tej podstawie dopasuj cenę poszukiwanej nieruchomości i harmonogram zakupu.

02

Przygotowanie dokumentów — uzgodnij terminy

Zbierz dokumenty zgodnie z listą banku: materiały o dochodach, zobowiązaniach, wkładzie własnym i wybranej nieruchomości. Ustal odpowiedzialność za każdy dokument oraz termin jego dostarczenia. Jeśli jakikolwiek dokument wymaga dodatkowego wyjaśnienia, rozwiąż to przed wysłaniem kompletnego wniosku.

03

Złożenie wniosków — uzgodnij plan porównania ofert

Z bankiem lub uprawnionym pośrednikiem ustal, do których instytucji składasz wnioski, jakie dokumenty są wymagane i jak będziesz porównywać decyzje. Zapytaj także o zasady zapytań kredytowych i ich znaczenie dla oceny. Zachowaj spójną wersję danych we wszystkich wnioskach.

04

Analiza bankowa — monitoruj kompletność wniosku

Bank analizuje wniosek i dokumenty nieruchomości oraz może poprosić o ich uzupełnienie. Sposób zamówienia wyceny, jej koszt i przewidywane terminy potwierdź w konkretnej ofercie. Szybkie przekazywanie brakujących materiałów pomaga utrzymać uzgodniony harmonogram.

05

Decyzja kredytowa — sprawdź ją przed przyjęciem

Bank wydaje formalną decyzję kredytową określającą zatwierdzoną kwotę, oprocentowanie, marżę, okres kredytowania, wymagany wkład własny, obowiązkowe ubezpieczenia i wszystkie warunki wypłaty. Przed przyjęciem sprawdź ją z pośrednikiem i prawnikiem. Warunki uruchomienia środków, takie jak dostarczenie dodatkowych dokumentów lub zawarcie polis, muszą być możliwe do spełnienia przed terminem transakcji zakupu.

06

Podpisanie umowy kredytowej i wypłata środków

Po akceptacji warunków uzgodnij podpisanie umowy kredytowej, ustanowienie zabezpieczenia i wypłatę zgodnie z dokumentami banku oraz harmonogramem zakupu. Sprawdź, kto składa właściwe wnioski i jakie potwierdzenia trzeba dostarczyć przed uruchomieniem środków. Przy deweloperze uwzględnij harmonogram płatności wynikający z umowy.

Rzeczywisty koszt finansowania

Koszty kredytu hipotecznego w Polsce — wszystkie opłaty, ubezpieczenia i obliczanie RRSO

Sama stopa oprocentowania nie pokazuje pełnego kosztu finansowania. Sprawdź RRSO i całkowitą kwotę do zapłaty oraz koszty zakupu, które nie są w nich ujęte.

Składnik kosztu Kwota / sposób ustalenia Obowiązkowy? Uwagi
Prowizja za udzielenie kredytu Sprawdź prowizję i wszystkie warunki jej obniżenia w ofercie Zależy od banku Porównaj całkowity koszt finansowania, w tym dodatkowe produkty i wymagane ubezpieczenia. Sama niska prowizja nie opisuje całości oferty.
Operat szacunkowy Według taryfy banku lub wyceny rzeczoznawcy Uzgodnij z bankiem Ustal sposób zamówienia i rozliczenia wyceny oraz zasady zwrotu kosztu w razie rezygnacji lub odmowy finansowania.
Ubezpieczenie pomostowe kredytu Według warunków konkretnej oferty Sprawdź okres i zasady rozliczenia Dodatkowy koszt związany z oczekiwaniem na wpis hipoteki podlega po wpisie zwrotowi lub zaliczeniu na spłatę kredytu. Sprawdź w umowie sposób rozliczenia i dokumenty do przekazania.
Ubezpieczenie niskiego wkładu własnego Zróżnicowany koszt — zwykle doliczany do marży lub pobierany jako składka roczna Zależnie od warunków finansowania Sprawdź, czy ubezpieczenie lub inne zabezpieczenie jest wymagane w Twoim wariancie oraz kiedy i na jakich zasadach można je zakończyć.
Ubezpieczenie na życie Według zakresu ochrony i oferty Sprawdź wymagania konkretnej oferty Porównaj zakres ochrony, wyłączenia i koszt polisy oraz zasady akceptacji ubezpieczenia spoza oferty banku. Uwzględnij całość w porównaniu finansowania.
Ubezpieczenie nieruchomości Według nieruchomości i zakresu ochrony Uzgodnij z bankiem Sprawdź wymagany zakres polisy oraz zasady wskazania banku jako uprawnionego. Porównaj dopuszczone oferty, ich koszty i wyłączenia.
Opłata za wpis hipoteki do księgi wieczystej 200 PLN Tak Uzgodnij sposób złożenia wniosku i rozliczenia opłaty z bankiem i notariuszem.
Czynności notarialne i dokumenty zabezpieczenia Koszt potwierdź przed podpisaniem dokumentów Tak Uzgodnij z bankiem i notariuszem, jakie dokumenty ustanowienia zabezpieczenia są potrzebne i które czynności powodują dodatkowe opłaty.
RRSO — właściwy wskaźnik do porównywania ofert banków

Zasady informowania o koszcie kredytu określaustawa o kredycie hipotecznym z 2017 roku. RRSO obejmuje znane kredytodawcy koszty wymagane do uzyskania kredytu lub oferowanych warunków; nie ujmuje wszystkich wydatków na zakup, w tym opłat notarialnych i sądowych. Porównuj RRSO dla tej samej kwoty i okresu kredytu, wraz z całkowitą kwotą do zapłaty i warunkami oprocentowania. Kredyt z niższą marżą, ale obowiązkowym ubezpieczeniem bankowym droższym od ofert rynkowych, może mieć wyższe RRSO niż kredyt z nieco wyższą marżą i bez wymaganego dodatkowego ubezpieczenia.

Decyzja o finansowaniu

Gotówka czy kredyt — jak porównać oba warianty zakupu

Wybór między zakupem za gotówkę a kredytem zależy od celu zakupu, potrzebnej rezerwy i akceptowanego obciążenia. Dla mieszkania na własne potrzeby kluczowy jest bezpieczny budżet domowy, a przy inwestycji dodatkowo realny przepływ środków po kosztach i podatkach.

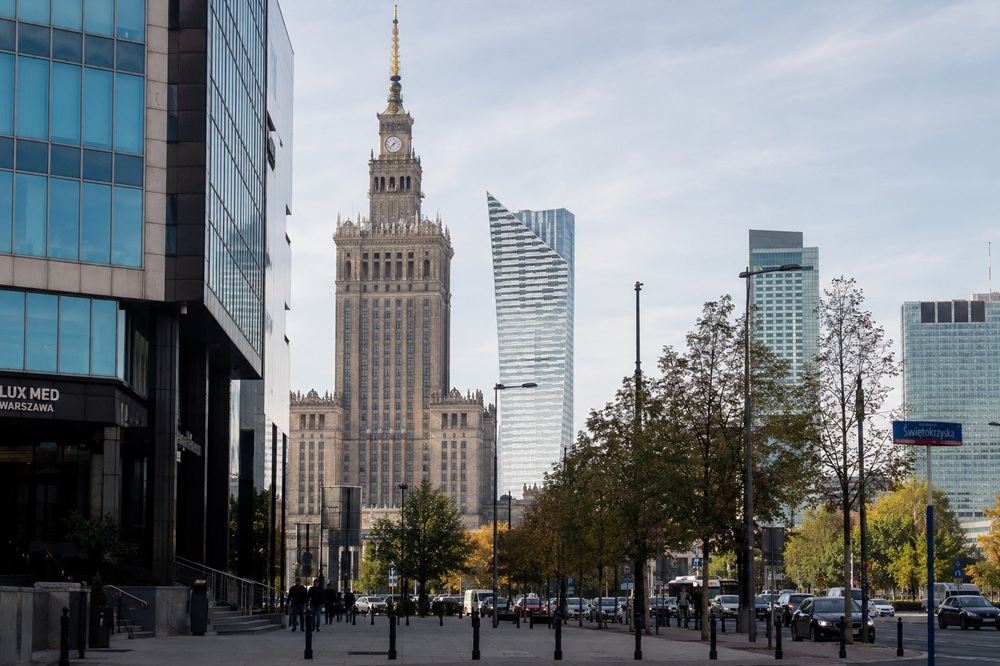
Ulica Świętokrzyska w centrum Warszawy — Pałac Kultury i wieżowce dzielnicy finansowej
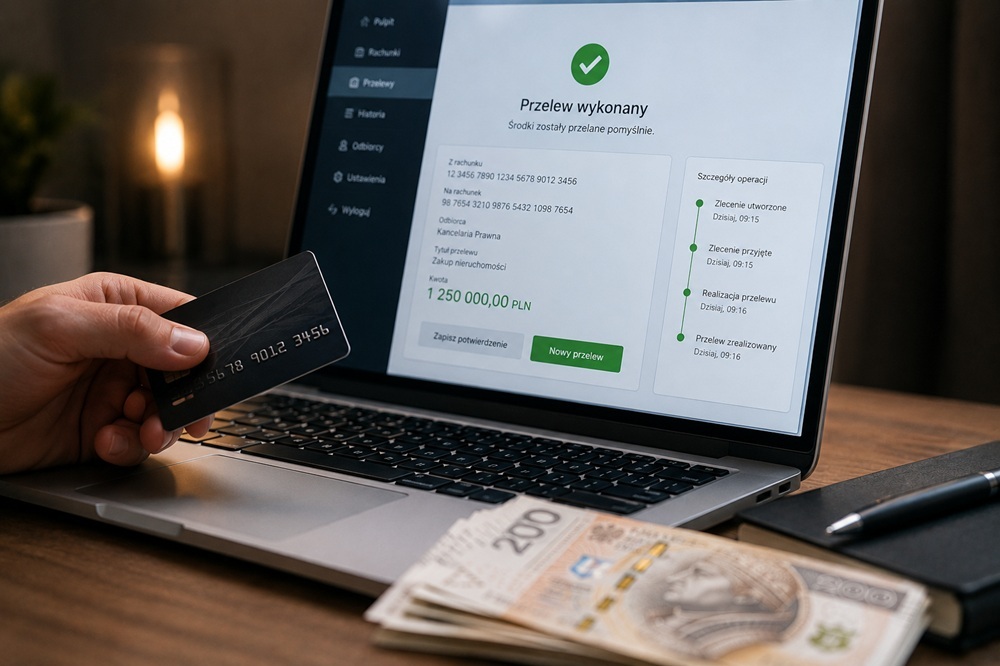
Potwierdzenie przelewu przy zakupie nieruchomości w Warszawie — alokacja kapitału przy transakcji gotówkowej

Argumenty za polskim kredytem hipotecznym

  • Policz pełny koszt finansowania w swojej ofercie i zestaw go z realnym budżetem. Przy najmie uwzględnij pustostany, podatki, zarządzanie i utrzymanie, a nie sam czynsz brutto
  • Zachowanie kapitału — kredyt pozwala nabywcy utrzymać płynne środki w aktywach o wyższej rentowności lub większej płynności zamiast koncentrować je w jednej trudno zbywalnej nieruchomości
  • Rezerwa płynności — oceń, ile środków pozostanie po wkładzie własnym, kosztach transakcji i przygotowaniu mieszkania do zamieszkania lub najmu
  • Skutki podatkowe przy zakupie inwestycyjnym omów indywidualnie z doradcą; nie zakładaj możliwości odliczeń bez sprawdzenia konkretnego rozliczenia

Argumenty za zakupem za gotówkę

  • Zakup bez kredytu ogranicza zależność domowego lub inwestycyjnego budżetu od rat i warunków finansowania. Jednocześnie wymaga zaangażowania większej części własnego kapitału
  • Nabywca gotówkowy nie przechodzi procesu kredytowego. Termin zakupu nadal zależy między innymi od dokumentów, stanu prawnego, organizacji płatności, gotowości sprzedającego i dostępności notariusza.
  • Nabywcy gotówkowi są znacznie atrakcyjniejsi dla sprzedających i deweloperów — mają silniejszą pozycję negocjacyjną, mogą szybciej zamknąć transakcję i nie stwarzają ryzyka braku finansowania
  • Przed podpisaniem umowy oceń ryzyko niedostępności finansowania i uzgodnij zapisy oraz terminy z prawnikiem i osobą prowadzącą kredyt
  • Brak komplikacji związanych z relacją z polskim bankiem, wymaganiami zakupu dodatkowych ubezpieczeń i bieżącą obsługą relacji kredytowej
Porównaj oba warianty na tym samym budżecie

Przygotuj dwa zestawienia: zakup gotówkowy oraz zakup z konkretną ofertą kredytową. W obu uwzględnij całą cenę, koszty transakcji i przygotowania mieszkania oraz rezerwę. Dla inwestycji policz wpływy po kosztach, podatkach i pustostanach; dla własnego mieszkania — miesięczne obciążenie gospodarstwa domowego. Sprawdź także wariant mniej korzystny zamiast zakładać wzrost cen lub spadek stóp.

Najczęstsze pytania

Częste pytania o kredyt na mieszkanie w Warszawie

Praktyczne pytania, które warto wyjaśnić przed podjęciem zobowiązania.

Od czego zacząć, zanim wybiorę mieszkanie?

Określ całkowity budżet, dostępną rezerwę i komfortową ratę, a następnie sprawdź wstępne możliwości finansowania z bankiem lub uprawnionym pośrednikiem. Uwzględnij koszty transakcji i przygotowania mieszkania. Wstępne wyliczenie nie jest ostateczną decyzją kredytową.

Ile czasu zaplanować na kredyt i zakup?

Ustal harmonogram dla konkretnego banku i nieruchomości. Obejmuje on zebranie dokumentów, ocenę wniosku, spełnienie warunków decyzji i wypłatę. Przed podpisaniem umowy przedwstępnej uzgodnij terminy z bankiem, sprzedającym i prawnikiem oraz uwzględnij zapas na uzupełnienia.

Jak zaplanować wkład własny?

Potwierdź wymagany wkład w wybranej ofercie banku. Oddziel go od kosztów transakcyjnych, remontu lub wykończenia oraz rezerwy finansowej. Zapytaj, jakie dokumenty potwierdzające pochodzenie i dostępność środków będą potrzebne.

Czy dochód z najmu kupowanej nieruchomości może być uwzględniony przy przyznaniu polskiego kredytu?

Jeśli chcesz przedstawić dochody z najmu do oceny zdolności, zapytaj bank o zasady ich dokumentowania i uwzględniania. Oddziel obecne, udokumentowane wpływy od prognozy najmu mieszkania, które dopiero kupujesz. Nie zakładaj uznania przyszłych wpływów bez potwierdzenia w banku.

Czy zaciągnięcie polskiego kredytu hipotecznego wpływa na moje obowiązki podatkowe w Polsce?

Sposób opodatkowania zależy od konkretnego sposobu posiadania i wykorzystywania nieruchomości. Przy zakupie inwestycyjnym skonsultuj z doradcą podatkowym zasady rozliczeń i kosztów. Nie zakładaj, że odsetki lub inne wydatki można automatycznie odliczyć.

Czy WIBOR jest wycofywany i czy wpłynie to na mój obecny lub przyszły kredyt?

Sprawdź aktualne komunikaty administratora wskaźników, nadzoru i swojego banku oraz odpowiednie zapisy umowy. Przed wyborem kredytu poproś o wyjaśnienie, jaki wskaźnik obowiązuje w ofercie i jak przewidziano jego ewentualną zmianę.

Kolejny krok

Planujesz sfinansować zakup w Warszawie?

Możemy skontaktować Cię z partnerem zajmującym się finansowaniem oraz skoordynować harmonogram kredytu z poszukiwaniem mieszkania i przygotowaniem transakcji.

Centrum Warszawy o zmierzchu — rynek nieruchomości z Pałacem Kultury i zróżnicowaną architekturą

Zakup w Warszawie — skoordynujmy cały proces.

Od wyszukania nieruchomości i kontaktu z partnerem kredytowym po koordynację prawną, akt notarialny oraz wykończenie — pomagamy przejść przez zakup mieszkania w Warszawie na własne potrzeby lub inwestycyjnie.

Sieć polecanych pośredników kredytowych
Koordynacja harmonogramu finansowania
Wyszukiwanie nieruchomości & analiza
Koordynacja prawna & podpisanie aktu notarialnego
Koordynacja wykończenia po zakupie

Powiązane poradniki & usługi

Poradnik kosztów

Podatki & opłaty w Polsce

PCC, VAT, notariusz oraz podatki związane z najmem i sprzedażą — koszty do sprawdzenia przy planowaniu zakupu.

Poradnik procesu

Proces zakupu w Warszawie

Transakcja krok po kroku — akt notarialny, księga wieczysta, rachunek powierniczy i organizacja pełnomocnictwa.

Poradnik

Rynek pierwotny a wtórny

Porównanie kosztu całkowitego z uwzględnieniem finansowania — jak koszt kredytu zmienia ocenę inwestycji.

Usługa

Koordynacja prawna

Pełne wsparcie prawne transakcji — analiza umowy deweloperskiej, weryfikacja księgi wieczystej i podpisanie aktu notarialnego.

Poradnik

Najlepsze dzielnice Warszawy

Gdzie kupić — ceny, rentowność i dostęp do metra w najważniejszych warszawskich dzielnicach mieszkaniowych dla inwestorów.

Poradnik prawny

Jak bezpiecznie przygotować zakup?

Dokumenty nieruchomości, własność i przebieg transakcji — kwestie do omówienia przed podpisaniem umowy.

© 2026 Warsaw Investor Care. Wszelkie prawa zastrzeżone.

Informacja prawna: Ta strona ma wyłącznie charakter informacyjny i marketingowy. Nie stanowi porady prawnej, podatkowej, finansowej ani kredytowej. Opisane oprocentowanie, kryteria zdolności kredytowej, wymagania dokumentacyjne i zasady bankowe odzwierciedlają warunki rynkowe i wymagania regulacyjne według wiedzy z lipca 2026 r. i mogą ulegać zmianom. Dostępność kredytów, oprocentowanie i warunki przyznania różnią się między bankami i poszczególnymi wnioskodawcami. Przed podjęciem zobowiązania finansowego wszystkie informacje należy zweryfikować z wykwalifikowanym polskim pośrednikiem kredytowym i doradcą finansowym. Warsaw Investor Care nie świadczy usług doradztwa hipotecznego i nie działa jako pośrednik kredytowy. Odniesienia do polskich przepisów i regulacji KNF/GPW Benchmark służą wyłącznie przedstawieniu kontekstu. Wykorzystanie treści odbywa się na własne ryzyko czytelnika.