


Miesięczne koszty utrzymania mieszkania w Warszawie
Cena zakupu to dopiero początek. Sprawdź opłaty do wspólnoty lub spółdzielni, media, wydatki roczne i rezerwę na naprawy, zanim wybierzesz mieszkanie.
Planuj koszt całego mieszkania, nie jednego miesięcznego rachunku.
Budżet właściciela łączy opłaty administracyjne, media rozliczane osobno, wydatki roczne rozłożone na miesiące i własną rezerwę na naprawy. Ratę kredytu i ewentualną usługę zarządzania dodaj oddzielnie. Dokumenty konkretnego lokalu są ważniejsze niż ogólnomiejska średnia.
Mieszkanie w Warszawie może być domem na lata albo inwestycją. W obu przypadkach warto zapytać, ile utrzymanie właśnie tego lokalu będzie kosztować po odbiorze kluczy.
Ten poradnik dotyczy bieżących wydatków właściciela. Koszty samej transakcji opisujemy w poradniku o pełnym koszcie zakupu. Rozdzielenie tych budżetów ułatwia porównanie mieszkań.
Co naprawdę obejmuje czynsz administracyjny?
Jeden przelew może składać się z kilku różnych pozycji.
Dla właściciela czynsz administracyjny to potoczne określenie wpłaty do wspólnoty lub spółdzielni. Nie jest to czynsz płacony wynajmującemu i nie stanowi automatycznie pełnego kosztu utrzymania mieszkania. Poproś o aktualny, szczegółowy wymiar opłat wraz z datą jego obowiązywania.
 Zrozum opłaty przed decyzją
Przy każdej pozycji zanotuj, czego dotyczy, od czego zależy jej wysokość i czy będzie później rozliczana. Sprawdź, dla ilu osób wyliczono zaliczki. Ostatni przelew sprzedającego jest wskazówką, ale nie dowodzi, że zapłacisz dokładnie tyle samo.
Utrzymanie budynku
Administracja, części wspólne, konserwacja i inne pozycje właściwe dla danego budynku.
Fundusze i zobowiązania
Osobno sprawdź fundusz remontowy, raty finansowania inwestycji i spłatę kredytu wspólnoty.
Zaliczki na zużycie
Ustal, czy w opłacie są już ogrzewanie, woda i podgrzanie wody.
Inne naliczane pozycje
Odpady, miejsce postojowe lub komórka mogą być ujęte tutaj albo na osobnym rozliczeniu.
Ustawa o własności lokali przewiduje udział właścicieli w kosztach nieruchomości wspólnej. Zaliczki, o których mowa w art. 15, wnosi się z góry do 10. dnia miesiąca. Nie zakładaj jednak, że taki termin dotyczy każdego rachunku od dostawcy lub opłat spółdzielczych; sprawdź dokumenty konkretnej nieruchomości.
Źródło: Ustawa o własności lokali, tekst jednolity z 2026 r., art. 12–15.
Jeżeli opłata 850 zł obejmuje już zaliczki na ogrzewanie, wodę i odpady, nie dodawaj ich ponownie w rubryce „media”. Dolicz tylko rachunki płacone osobno i jasno nazwaną rezerwę na możliwą dopłatę po rozliczeniu.
Kupujesz także udział w budynku, nie tylko własne pokoje.
Sprawdź usługi i instalacje, za które będziesz współpłacić.
 Uwzględnij budynek, nie tylko lokal
Koszty nieruchomości wspólnej mogą obejmować remonty, utrzymanie, media części wspólnych, windy, sprzątanie, zarządzanie oraz określone ubezpieczenia i opłaty publiczne. O rzeczywistym budżecie decyduje plan finansowy budynku. Recepcja, rozległy teren lub skomplikowane urządzenia powinny skłonić do pytań o umowy serwisowe i przyszłe wymiany.
Źródło: Ustawa o własności lokali, tekst jednolity z 2026 r., art. 12–15.
Podczas oględzin wyjdź poza świeżo pomalowane lobby. Ile jest wind? Czy garaż ma wentylację mechaniczną? W jakim stanie są drzwi, dach, odwodnienie i oświetlenie? Które usługi są niezbędne, a za które udogodnienia świadomie chcesz płacić? Nie chodzi o założenie, że wyposażenie jest złe, lecz o poznanie stałego zobowiązania.
Porównuj budynki z uwzględnieniem tego samego zakresu usług. Niższa opłata może oznaczać sprawniejsze zarządzanie albo pominięcie kosztów wykazanych gdzie indziej. Poproś o ostatnie sprawozdanie, zamiast bez zastrzeżeń uznawać najniższy reklamowany „czynsz” za oszczędność.
Fundusz remontowy nie jest Twoją rezerwą na naprawę mieszkania.
Sprawdź planowane prace, dostępne środki i lukę w finansowaniu.
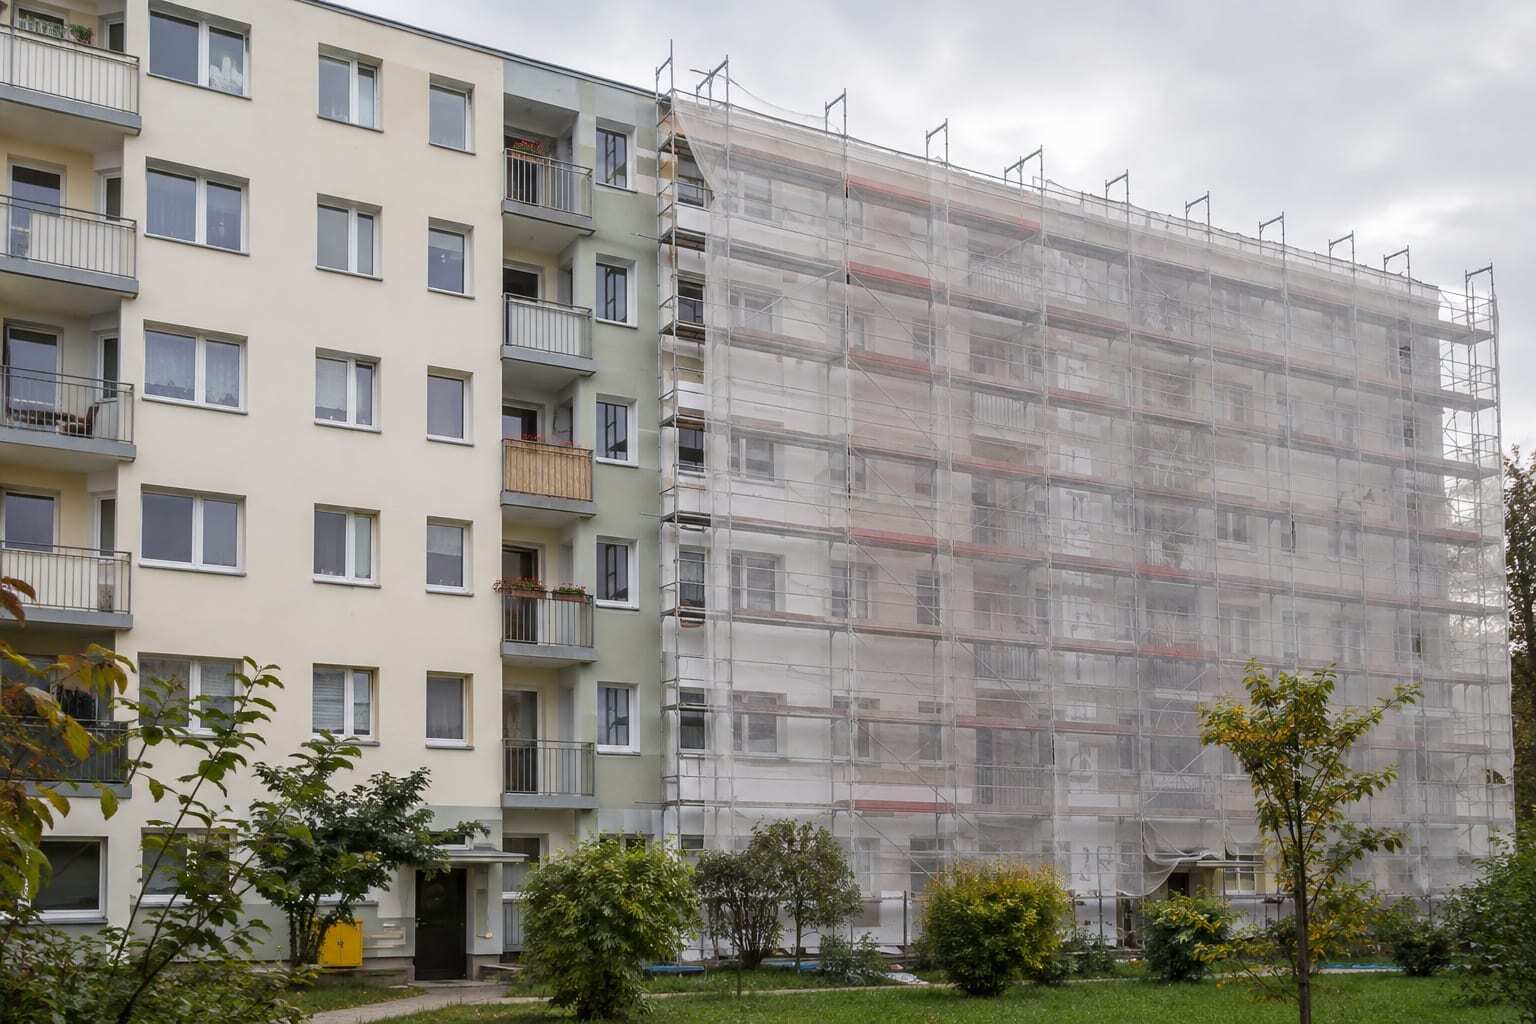 Sprawdź dokumenty i plan remontów budynku
Składka na fundusz remontowy to wpłata na potrzeby budynku. Nie zastępuje środków na naprawę pralki, podłogi czy odmalowanie własnego lokalu. Ujmij ją raz w kosztach budynku, a osobno utwórz rezerwę na wyposażenie mieszkania.
Poproś o wysokość składki, stan funduszu, planowane prace i podjęte uchwały o finansowaniu. Nowa elewacja jest dobrym sygnałem, lecz nie dowodzi, że całość została spłacona. Skromna klatka schodowa nie dowodzi z kolei złych finansów. Dokumenty powinny wyjaśniać stan widoczny na miejscu.
Pytania przed złożeniem oferty
- Czy zaplanowano lub zatwierdzono wymianę dachu, elewacji, wind albo rur?
- Czy fundusz wystarczy, czy przewiduje się wyższe wpłaty, kredyt lub dopłatę?
- Czy obecna rata będzie płacona także po zakupie?
- Które koszty dotyczą całego budynku, a które garażu lub konkretnej klatki?
Nie musisz przewidzieć każdej przyszłej naprawy. Celem jest poznanie już uchwalonych zobowiązań i uniknięcie porównywania budynku z opłaconym remontem z takim, gdzie rachunek dopiero nadejdzie. WIC może włączyć te pytania w proces wyszukiwania i porównywania mieszkań, kierując kwestie prawne i techniczne do odpowiednich specjalistów.
Zaliczka na ogrzewanie to nie jego ostateczny koszt.
Przeczytaj rozliczenie całego sezonu, nie tylko letnią opłatę.
 Oceń ogrzewanie razem ze stanem technicznym mieszkania
Przy cieple sieciowym umowę z dostawcą zwykle zawiera właściciel lub zarządca budynku, a koszty dzieli między lokale według przyjętych zasad. Poproś o metodę rozliczenia i ostatnie roczne zestawienie. Zaliczki mogą zakończyć się dopłatą albo nadpłatą.
Źródło: URE: kto zawiera umowę na ciepło dla budynku.
Ustal, czy lokal ogrzewa sieć ciepłownicza, kotłownia budynku, indywidualny piec gazowy czy prąd. Następnie sprawdź, gdzie pojawia się każda opłata. Szacunek rachunku za same urządzenia elektryczne nie nadaje się do planowania kosztów lokalu ogrzewanego prądem.
Najlepszy punkt odniesienia to zużycie wraz z kontekstem: liczba mieszkańców, okres zamieszkania, pustostany i sposób ogrzewania. Obejrzyj okna, ściany zewnętrzne, wentylację i położenie lokalu w budynku. Narożne mieszkanie na ostatnim piętrze wymaga innych pytań niż osłonięty lokal pośrodku.
Regularną zaliczkę wpisz w miesięczne opłaty. Osobno oznacz bufor na możliwe dopłaty. Gdy otrzymasz rozliczenie, zaktualizuj plan, zamiast traktować pełny rachunek roczny i wszystkie zapłacone zaliczki jako dwa różne koszty.
Przykładowa dopłata 1200 zł rocznie odpowiada rezerwie 100 zł miesięcznie. To nie twierdzenie, że każdy właściciel tyle dopłaca, tylko sposób rozłożenia znanego ryzyka w czasie.
Odczyty liczników mówią więcej niż liczba pokoi.
Oddziel wodę, ścieki i energię potrzebną do podgrzania wody.
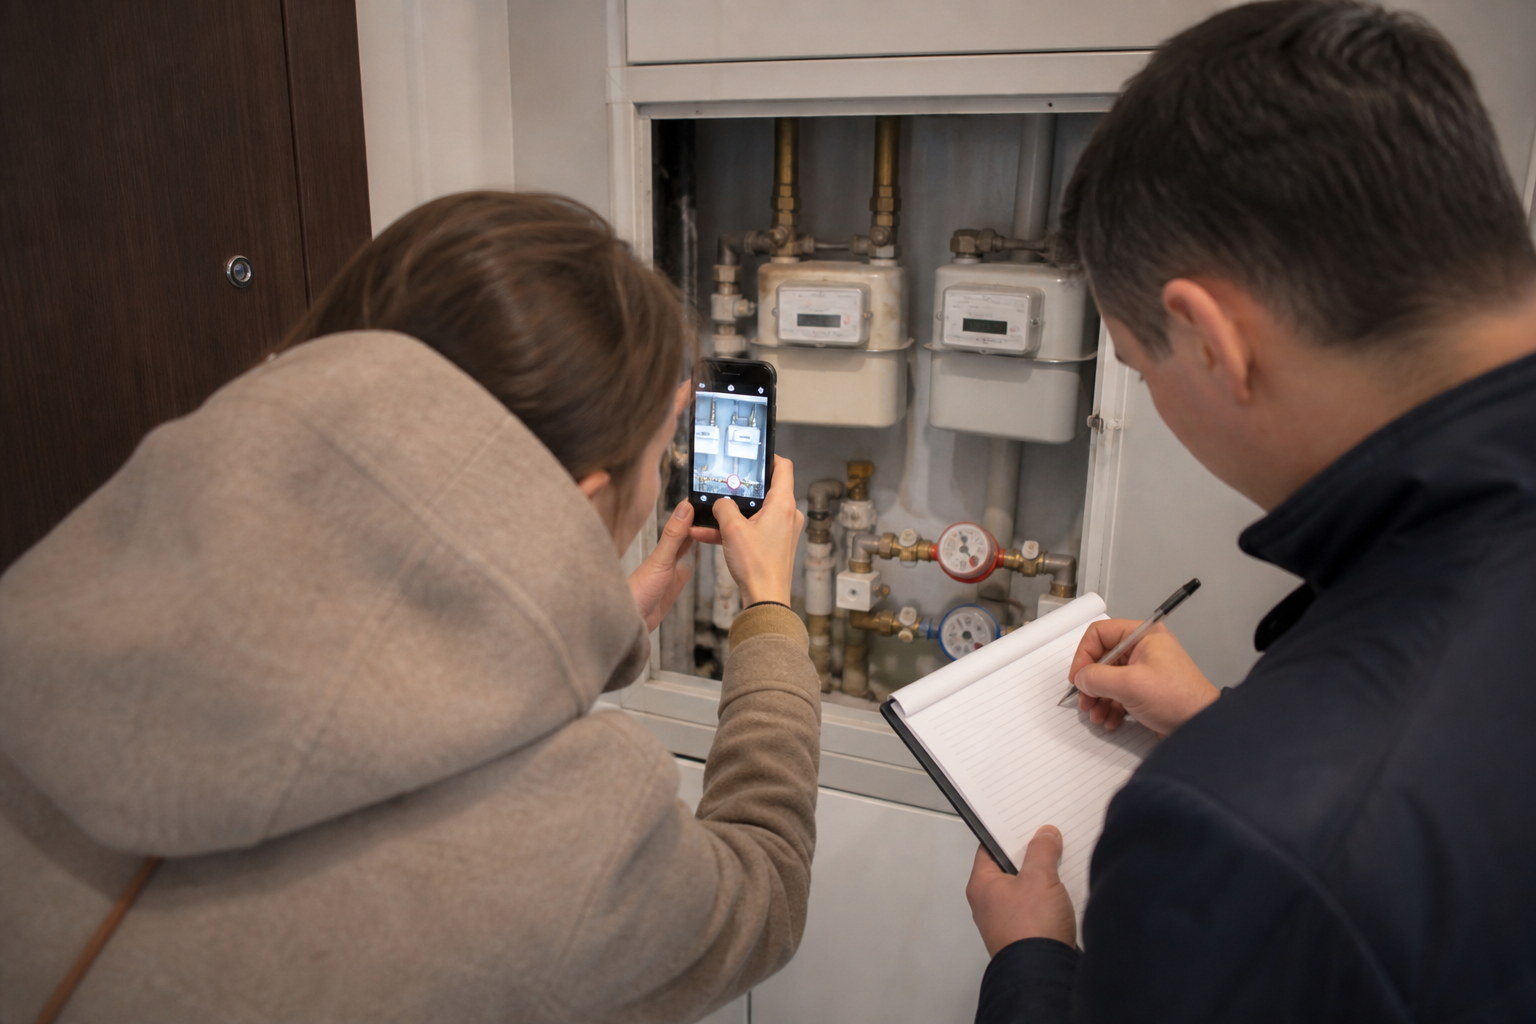 Zapisz stany liczników przy przekazaniu lokalu
Od 11 lipca 2026 r. w opublikowanej taryfie MPWiK cena wody do spożycia wynosi 6,48 zł brutto za m³, a ścieków 9,87 zł brutto za m³. Razem daje to 16,35 zł za m³ przed ewentualnymi opłatami abonamentowymi i kosztem podgrzania ciepłej wody. To składniki taryfy dostawcy, a nie pełna opłata za mieszkanie.
Przy czysto przykładowym zużyciu 4 m³ koszt tych dwóch składników zmiennych wynosi 4 × 16,35 zł = 65,40 zł. Nie oznacza to typowego zużycia gospodarstwa. Sprawdź sposób rozliczenia dostawcy przez administratora i rzeczywiste wskazania liczników w lokalu.
Źródło: Taryfa MPWiK obowiązująca od 11 lipca 2026 r..
Opłaty za odpady zmieniały się w 2026 r.
Standardowa warszawska opłata za odpady w zabudowie wielorodzinnej ponownie wynosi 85 zł miesięcznie od gospodarstwa domowego od 1 kwietnia 2026 r.. To nie jest 85 zł od osoby. Sprawdź, czy tę opłatę ujęto już w czynszu administracyjnym. Starszy wymiar opłat może uwzględniać czasową stawkę 60 zł, która obowiązywała do końca marca.
Źródło: Warszawa 19115: opłaty za odpady.
Zachowaj zdjęcia liczników z datą przekazania mieszkania i pierwszego kolejnego odczytu. Sprawdź procedurę zgłaszania zmian liczby mieszkańców i zużycia. Jeśli rozliczenie wygląda nieprawidłowo, poproś o wyliczenie zamiast bez wyjaśnienia zwiększać przelew.
Rachunek za prąd to więcej niż cena za kWh.
Sprawdź pełną fakturę i warunki konkretnej umowy.
 Uwzględnij cały rachunek za energię
URE rozróżnia opłaty za sprzedaż energii i dystrybucję, w tym składniki stałe oraz zależne od zużycia. Niektóre oferty obejmują też opłaty handlowe lub dodatkowe usługi. Niska cena za kWh nie przesądza o pełnej miesięcznej kwocie. Czytaj fakturę rozliczeniową, a nie tylko prognozę lub reklamę.
Źródło: URE: składniki rachunku za energię elektryczną.
Wypisz urządzenia istotne dla planowanego sposobu korzystania: płytę indukcyjną, suszarkę, klimatyzację, elektryczne podgrzewanie wody czy ogrzewanie. Zużycie poprzedniego właściciela porównaj z własnymi planami. Lokal używany w weekendy nie jest dobrym punktem odniesienia dla rodziny mieszkającej stale.
Internet, gaz i abonamenty
Sprawdź, czy lokal ma osobną umowę gazową i czy piec wymaga regularnego serwisu. Przy internecie ustal dostępne łącze, czas umowy, montaż, okres promocyjny i późniejszą stawkę. Umowa sprzedającego nie musi przejść na Ciebie na tych samych zasadach.
Zrób prostą listę dostawców, właścicieli umów, cyklu fakturowania i sposobu płatności. Rachunek płacony co dwa miesiące również należy do planu miesięcznego: podziel reprezentatywną kwotę przez dwa i sprawdź, czy nie zawiera rozliczenia lub jednorazowej pozycji.
Dobierz ubezpieczenie do sposobu korzystania z lokalu.
Niska roczna składka nie oznacza jeszcze odpowiedniej ochrony.
 Udokumentuj mieszkanie i wyposażenie
Rzecznik Finansowy zwraca uwagę m.in. na niedoubezpieczenie, limity dla ruchomości oraz zakres i wyłączenia polisy. Sporządź spis wyposażenia i sprawdź, czy sumy ubezpieczenia odpowiadają mieszkaniu oraz mieniu. Nie zakładaj, że każde zalanie, powódź i awaria urządzenia są traktowane jednakowo.
Źródło: Rzecznik Finansowy: poradnik o ubezpieczeniu mieszkania.
Poproś ubezpieczyciela o potwierdzenie ochrony dla Twojego przypadku: zamieszkiwania, wynajmowania lokalu albo dłuższego pustostanu. Sprawdź udział własny, wymagane przeglądy, limity assistance i warunki dotyczące niezamieszkania. Polisa budynku nie musi chronić wszystkich Twoich urządzeń, rzeczy lub odpowiedzialności cywilnej.
W budżecie miesięcznym podziel wybraną składkę roczną przez dwanaście, ale pamiętaj o rzeczywistym terminie płatności. Gdy opłacasz polisę na początku własności, gotówka jest potrzebna zanim uzbierasz dwanaście miesięcznych rezerw.
Podatek od nieruchomości jest roczny, lecz możesz planować go miesięcznie.
Oprzyj się na decyzji miasta i uwzględnij wszystkie składniki.
 Sprawdź dokumenty i cykliczne podatki
Warszawska stawka podatku za budynek mieszkalny w 2026 r. wynosi 1,25 zł za m² powierzchni użytkowej rocznie. Dla 50 m² daje to 62,50 zł przed zaokrągleniem i innymi składnikami. Jest to jedynie przykład jednej części podatku, nie pełna decyzja: znaczenie mogą mieć grunt, udział w nim i pomieszczenia towarzyszące oraz sposób użytkowania.
Źródło: Uchwała Rady Warszawy XXIX/1066/2025: stawki podatku na 2026 r..
Osobie fizycznej miasto wydaje decyzję z kwotą i danymi do wpłaty. Do rzeczywistego budżetu użyj tej decyzji, a jej sumę rozłóż na dwanaście miesięcy. Informacja IN-1 co do zasady jest składana w ciągu 14 dni od odpowiedniego zdarzenia. Własność w spółce podlega innym zasadom deklaracji i płatności.
Źródło: Warszawa 19115: podatek od nieruchomości osób fizycznych.
Sprawdź też sytuację gruntu
Przy części lokali pozostała roczna opłata przekształceniowa za grunt mieszkaniowy. W innych przypadkach konieczna jest odmienna analiza tytułu do gruntu. Poproś o zaświadczenie, aktualną kwotę i dowód ewentualnej spłaty całości. Nie zakładaj, że opłata dotyczy każdego mieszkania ani że sam wpis własności potwierdza jej uregulowanie.
Źródło: Warszawa 19115: opłata przekształceniowa.
Oddziel podatek od nieruchomości i opłaty gruntowe od podatków przy zakupie oraz podatku od przychodu z najmu. To inne kategorie. Jeśli daną pozycję pobiera już administrator, potwierdź to przed doliczeniem jej drugi raz.
Pralka nie czeka na dogodny miesiąc.
Odkładaj na naprawy rzeczy znajdujących się w Twoim mieszkaniu.
 Oceń stan i ryzyko napraw przed zakupem
Praktyczna rezerwa zaczyna się od spisu wyposażenia, nie uniwersalnego procentu ceny zakupu. Wypisz sprzęty, meble, armaturę i wykończenie, za które odpowiadasz. Zanotuj wiek, stan, gwarancje i elementy drogie albo uciążliwe do wymiany.
Rozdziel zwykłe zużycie od zaplanowanych prac. Rezerwa na awarię sprzętu nie zastępuje kosztorysu nowej kuchni, problemu łazienki wykrytego podczas oględzin ani pełnego remontu. Oszacuj je osobno przed decyzją o zakupie.
Odkładanie 225 zł miesięcznie daje 2700 zł po roku. To założenie możesz dostosować. Gdy opłacisz naprawę z tej puli, nie licz jednocześnie wpłat do rezerwy i tej samej naprawy jako dwóch kosztów przy podsumowaniu roku.
Oprócz przyszłych wpłat przyda się rezerwa początkowa. Starsze umeblowane mieszkanie bez środków na start stwarza lukę, gdy sprzęt zepsuje się od razu. W przypadku lokalu wymagającego prac porównaj mieszkanie gotowe i lokal do remontu na podstawie całego zakresu, nie tylko pozornie niższej ceny.
Miejsce postojowe może oznaczać osobną miesięczną opłatę.
Cena zakupu i późniejsze utrzymanie to dwa odrębne pytania.
 Sprawdź parking i komórkę razem z dokumentami własności
Poproś o rozliczenia garażu i komórki, nawet jeśli oferta sprzedaje je razem z lokalem. Ustal, czy wskazana kwota jest częścią opłat głównych czy osobną należnością. Zapytaj o system dostępu, sprzątanie, wentylację, konserwację i wkład w planowane prace.
Potwierdź, co dokładnie kupujesz: osobny lokal, udział z przypisanym sposobem korzystania, pomieszczenie przynależne czy inne prawo. Prawnik powinien ocenić dokumenty i wynikające z nich obowiązki. Numer namalowany na miejscu albo ogłoszenie „parking w cenie” nie przesądzają o stanie prawnym.
Jeżeli nie korzystasz z samochodu, porównaj całkowity koszt miejsca z jego praktyczną wartością. Planowany najem parkingu traktuj jako osobny, niepewny przychód, a nie automatyczne zniesienie opłaty. Przed założeniem tego dochodu sprawdź zasady i popyt.
Zbuduj budżet, w którym podmienisz założenia na realne liczby.
Trzy ilustracyjne scenariusze, nie średnie rynkowe ani realizacje klientów.
 Porównaj gotowy lokal z pełnym budżetem właściciela
Poniższe przykłady pokazują metodę. Wszystkie kwoty są przyjętymi założeniami, nie potwierdzonymi średnimi, ofertami dostawców ani kosztami mieszkań ze zdjęć. Zakładamy korzystanie przez właściciela, centralne ogrzewanie budynku, brak osobnego rachunku za gaz, miejsca postojowego i kredytu. Wynik obejmuje rezerwy na niepewność, a nie tylko należne już przelewy.
Kawalerka 30 m²
Jedna osoba · przykład z założeniami 950 zł Budżet miesięczny wraz z rezerwami- Opłata do budynku¹
- 550
- Osobny rachunek za prąd
- 100
- Internet
- 60
- Rezerwa na ubezpieczenie²
- 25
- Rezerwa na podatek od nieruchomości²
- 5
- Własna rezerwa na naprawy
- 150
- Bufor na rozliczenia
- 60
Mieszkanie dwupokojowe 50 m²
Dwie osoby · przykład z założeniami 1418 zł Budżet miesięczny wraz z rezerwami- Opłata do budynku¹
- 850
- Osobny rachunek za prąd
- 150
- Internet
- 70
- Rezerwa na ubezpieczenie²
- 35
- Rezerwa na podatek od nieruchomości²
- 8
- Własna rezerwa na naprawy
- 225
- Bufor na rozliczenia
- 80
Mieszkanie rodzinne 75 m²
Trzy osoby · przykład z założeniami 2082 zł Budżet miesięczny wraz z rezerwami- Opłata do budynku¹
- 1250
- Osobny rachunek za prąd
- 220
- Internet
- 80
- Rezerwa na ubezpieczenie²
- 50
- Rezerwa na podatek od nieruchomości²
- 12
- Własna rezerwa na naprawy
- 350
- Bufor na rozliczenia
- 120
Wszystkie kwoty podano w zł/mies. ¹ Przyjęta opłata do budynku zawiera fundusz remontowy, zaliczki na ogrzewanie i wodę oraz opłatę za odpady od gospodarstwa. Nie dodajemy ich drugi raz. ² Ubezpieczenie i podatek są przyjętymi rocznymi budżetami podzielonymi przez dwanaście, nie ofertą polisy ani obliczoną decyzją podatkową.
Nie uwzględniono kosztów zakupu, raty kredytu, parkingu i komórki, opłaty gruntowej, zarządzania najmem, podatku od przychodu z najmu, pierwszego umeblowania, większych prac i nadzwyczajnych dopłat. Dodaj właściwe pozycje. Rezerwa na naprawy i bufor to plan, nie gwarantowany wydatek każdego miesiąca.
Jak wykorzystać przykłady podczas oględzin
Zastąp opłatę do budynku aktualnym, szczegółowym wymiarem. Założenia energetyczne zamień na reprezentatywną fakturę z korektą do potrzeb domowników. Uzyskaj ofertę ubezpieczenia i właściwą informację o podatku. Dobierz rezerwę do stanu lokalu i niepewności danych.
Jeśli dwa mieszkania różnią się przy porównywalnych założeniach o 280 zł miesięcznie, daje to 3360 zł rocznie. Przy niezmiennych kosztach byłoby to 33 600 zł przez dziesięć lat, bez uwzględniania inflacji, wartości pieniądza w czasie i zmian sposobu użytkowania. To nie rozstrzyga zakupu, ale pokazuje skalę różnicy wobec ceny ofertowej.
Kredyt zmienia przepływy pieniężne, nie rachunek budynku.
Trzymaj harmonogram spłaty osobno, aby porównanie mieszkań pozostało czytelne.
Kupujący za gotówkę i na kredyt mogą ponosić takie same opłaty eksploatacyjne, lecz zupełnie inne miesięczne obciążenie gotówkowe. Dodaj rzeczywistą ratę i osobno płatne produkty związane z kredytem do planu przepływów. Sprawdź, co jest już w racie, a co opłacasz rocznie.
Przy ocenie zdolności do pokrywania wydatków liczy się pełna rata, bo tyle wychodzi z konta. W porównaniu ekonomicznym najmu i zakupu spłata kapitału różni się od odsetek: zmniejsza dług, a nie jest zużywana jak ogrzewanie. Zachowaj oba spojrzenia, nie udając, że spłacony kapitał nadal można wydać.
Jeśli zarabiasz w EUR, GBP, USD lub innej walucie, a wydatki ponosisz w złotych, sprawdź budżet przy mniej korzystnym kursie i dolicz rzeczywiste koszty przelewu. Nie opieraj długofalowego planu na dzisiejszym kursie. O warunki finansowania zapytaj bank lub doradcę kredytowego.
Przelew od najemcy nie jest dochodem netto właściciela.
Oddziel czynsz najmu, zwracane opłaty i koszty, które pozostają po Twojej stronie.
 Przygotuj lokal i zaplanuj obowiązki właściciela
Najemca może pokrywać określone opłaty do budynku i rachunki za media zgodnie z umową, lecz podział musi być jasny. Rozróżnij czynsz za korzystanie z lokalu, zaliczki i zwroty innych kosztów, sposób rozliczenia oraz odpowiedzialność za naprawy. Nie nazywaj całego wpływu „czynszem” ani nie zakładaj, że każdy koszt można odzyskać.
W modelu właściciela pokaż ubezpieczenie, pozostające po Twojej stronie naprawy, zarządzanie, pustostany, podatki i finansowanie. Ustal, kto otrzymuje rozliczenia administratora i jak sprawdzane są wpłaty najemcy. Przelew najemcy nie dowodzi, że administrator lub dostawca dostał należną kwotę.
Przewidź osobny budżet między najemcami na sprzątanie, drobne prace, ogłoszenie lub pozyskanie najemcy. Nie zakładaj nieprzerwanego najmu, ale też nie odejmuj przypadkowego procentu za zarządzanie bez sprawdzenia zakresu usługi. Zobacz poradnik zakupu mieszkania pod wynajem z szerszą analizą zwrotu.
Puste mieszkanie nie jest bezkosztowe.
Zaplanuj koszty utrzymania przy okazjonalnym korzystaniu lub przed znalezieniem najemcy.
 Ustal opiekę nad lokalem na czas nieobecności
Pustostan może obniżyć opłaty zależne od zużycia, lecz nie znosi wszystkich kosztów budynku, ubezpieczenia, kredytu ani stałych składników rachunków. Sprawdź, które zaliczki da się zmienić, jakie dokumenty są potrzebne i od kiedy zmiana działa. Nie przestawaj płacić tylko dlatego, że nikt obecnie nie mieszka.
Zaplanuj kontrolę lokalu, dostęp w razie prac i reagowanie na awarię, szczególnie jeśli mieszkasz poza Warszawą. Sprawdź u ubezpieczyciela warunki dłuższego niezamieszkania. Zasady ogrzewania i zabezpieczenia wody uzgodnij z fachowcami i administratorem zamiast automatycznie wszystko wyłączać.
Rachunek pustostanu pokaż w dwóch częściach
Pierwsza to gotówka wydawana mimo braku mieszkańca. Druga to nieuzyskany czynsz, jeśli planowano najem. Trzy miesiące przy założonych 900 zł opłat miesięcznie wymagają 2700 zł gotówki przed naprawami i ratą. Utracony przychód jest dodatkowym efektem ekonomicznym, nie kolejnym rachunkiem na 2700 zł.
Jeżeli kupujesz lokal na wizyty rodziny, ujmij ten cel uczciwie zamiast wymuszać model maksymalnej rentowności. Dostępność i wygoda mogą być dla Ciebie ważniejsze niż najwyższy przychód. Roczny budżet powinien pasować do rzeczywistego powodu zakupu.
Poproś o dokumenty, które potwierdzą liczby.
Krótka lista dowodów jest lepsza niż pewny ton niepopartego szacunku.
- Aktualny wymiar opłat. Sprawdź datę, wszystkie pozycje i liczbę mieszkańców przyjętą do zaliczek. Dodaj parking i komórkę, jeśli są istotne.
- Rozliczenia za pełny rok. Poproś o rozliczenia ogrzewania i wody oraz reprezentatywne faktury od osobnych dostawców. Zanotuj dopłaty, nadpłaty i nietypowe okresy pustostanu.
- Finanse i prace budynku. Przejrzyj dostępne sprawozdania, stan funduszu, planowane prace i uchwały wpływające na wpłaty.
- Roczne obowiązki. Poproś o decyzję podatkową, dokumenty gruntu i ofertę polisy dla planowanego sposobu korzystania.
- Stan i wyposażenie. Połącz ocenę techniczną, spis sprzętów i zakres remontu z rezerwą początkową oraz przyszłym budżetem napraw.
- Rozliczenie przy przekazaniu. Uzgodnij odczyty liczników z datą, przeniesienie umów i sposób rozliczenia sprzedającego z kupującym, z pomocą specjalisty tam, gdzie potrzeba.
Dla nowego budynku bez historii opłat poproś o prognozę pierwszego roku i jej założenia. Ustal, jakie usługi działają od początku, a co zmieni się po pełnym zasiedleniu. Nazywaj te kwoty prognozą, nie potwierdzonym kosztem. Nasze porównanie rynku pierwotnego i wtórnego wyjaśnia różnice w dostępnych dowodach.
Przy lokalu z rynku wtórnego stary rachunek nie musi być lepszym dowodem od prognozy, jeśli zmieniły się liczba mieszkańców, taryfy lub wysokość wpłat. Oznacz pewność każdej liczby: aktualna potwierdzona kwota, historyczna wymagająca korekty, oferta dostawcy albo niezweryfikowany szacunek. Decyzja zakupowa powinna uwzględniać luki.
Sprawdź koszty utrzymania już podczas wyboru mieszkania.
Nie odkrywaj ich dopiero po podpisaniu aktu.
 Sprawdź, jak WIC wspiera kupującego
Warsaw Investor Care pomaga polskim kupującym ułożyć poszukiwania wokół rzeczywistego sposobu korzystania z mieszkania, także gdy mieszkają poza Warszawą lub za granicą. Koszty utrzymania są częścią briefu obok lokalizacji, układu, stanu i ceny. Lokal dobrze wyglądający na zdjęciach powinien mieć sens również w codziennym użytkowaniu.
W uzgodnionym zakresie możemy zebrać dostępne informacje o opłatach, zorganizować oględziny i kontrole techniczne, wesprzeć negocjacje oraz skoordynować proces ze specjalistami od prawa, notariatu i prac wykończeniowych. Wnioski prawne, techniczne i podatkowe należą do właściwych fachowców; arkusz z liczbami ich nie zastąpi.
W przypadku lokali kwalifikujących się do remontu lub wykończenia przez WIC współpraca może obejmować także pozyskanie najemcy i długoterminowe zarządzanie najmem. Kwalifikację, zakres, wynagrodzenie i odpowiedzialność ustalamy indywidualnie. Nie zakładaj, że te usługi są automatyczną częścią wsparcia zakupu.
Miesięczne koszty mieszkania: praktyczne odpowiedzi.
Wykorzystaj je do sprawdzenia konkretnego lokalu.
Ile miesięcznie kosztuje utrzymanie mieszkania w Warszawie?
Nie ma jednej wiarygodnej kwoty dla każdego lokalu. Połącz aktualne opłaty do budynku, media opłacane osobno, koszty roczne i rezerwę na naprawy. Trzy scenariusze w tym poradniku to założenia do planowania, nie średnie rynkowe. Finansowanie i koszty właściwe dla nieruchomości dodaj osobno.
Co to jest czynsz administracyjny?
To potoczne określenie opłaty do wspólnoty lub spółdzielni. Właściciel nie płaci go wynajmującemu. Zakres pozycji bywa różny, dlatego poproś o aktualny wymiar i sprawdź, czy zawiera ogrzewanie, wodę, odpady i fundusz remontowy.
Czy ogrzewanie i woda są już w czynszu administracyjnym?
Mogą być ujęte jako zaliczki, ale potwierdzi to tylko rozliczenie konkretnego lokalu. Później może pojawić się dopłata lub nadpłata. Nie licz zaliczki dwukrotnie i oddziel bufor na rozliczenie od osobnego rachunku.
Dlaczego opłaty mogą się zmienić po zakupie?
Poprzedni właściciel mógł mieć inną liczbę domowników, zużycie, okres rozliczeniowy i wysokość składek. Planowane prace, taryfy dostawców i rozliczenia także wpływają na kwoty. Ustal, które dane są aktualne, a które wymagają potwierdzenia.
Czy fundusz remontowy zastępuje rezerwę na naprawy w mieszkaniu?
Nie. Składka na remonty budynku i Twoja rezerwa na sprzęty, wyposażenie i wykończenie służą innym celom. Jeśli fundusz jest już częścią opłaty do budynku, nie dodawaj go ponownie.
Czy puste mieszkanie w Warszawie nadal kosztuje?
Tak. Małe zużycie nie usuwa wszystkich zobowiązań z umów i własności. Potwierdź, które zaliczki mogą zostać zmienione, zachowaj w budżecie stałe opłaty i sprawdź warunki polisy dotyczące pustostanu.
Czy ratę kredytu wliczać w miesięczne koszty mieszkania?
W planie gotówkowym i ocenie dostępności środków uwzględnij całą ratę, ale oddziel ją od opłat eksploatacyjnych. W porównaniu ekonomicznym rozróżniaj odsetki i opłaty od spłaty kapitału, która zmniejsza dług.
Czy parking i komórka zawsze są w głównym rachunku?
Nie. Poproś o osobne rozliczenia i dokumenty, a następnie ustal, czy przedstawiona kwota jest już ujęta w opłacie administracyjnej.
Czy przykładowe budżety pochodzą z realizacji WIC?
Nie. Kwoty dobrano wyłącznie do pokazania metody. Zdjęcia są ilustracjami redakcyjnymi. Ani liczby, ani fotografie nie przedstawiają kosztów konkretnych klientów czy potwierdzonych średnich rynkowych.
Czy WIC pomoże porównać koszty utrzymania wybranych mieszkań?
Możemy omówić włączenie dostępnych danych o kosztach do poszukiwań i porównania ofert po stronie kupującego. Zakres ustalamy indywidualnie, a pytania prawne, techniczne, podatkowe i ubezpieczeniowe kierujemy do właściwych specjalistów.
Wybierz mieszkanie, które sprawdzi się także po zakupie.
Prześlij budżet, preferowane dzielnice i planowany sposób wykorzystania lokalu. Jeśli masz już ofertę, dołącz link. Możemy omówić poszukiwania, w których koszty utrzymania są oceniane obok ceny, stanu i lokalizacji.