1. en
  2. de
  3. fr
  4. iw
  5. pl
Historyczna i nowoczesna Warszawa dla osób wybierających między najmem a zakupem
Mieszkanie w Warszawie · Wynajem czy własność · 2026

Wynajem czy zakup w Warszawie?

Praktyczny poradnik dla osób szukających mieszkania dla siebie lub rodziny: elastyczność, pełne koszty, wkład własny, finansowanie, formalności i wybór dzielnicy. Sprawdź, kiedy najem daje swobodę, a kiedy zakup pasuje do planów i budżetu.

Aktualizacja: 29 sierpnia 2026 Czas czytania: 16 minut Zakres: długoterminowe decyzje mieszkaniowe w Warszawie
Krótka odpowiedź
Czy w 2026 lepiej wynająć czy kupić mieszkanie w Warszawie?

Najpierw wynajmij gdy Twoja praca, potrzeby rodziny, dzielnica lub planowany czas zamieszkania nadal mogą się zmienić. Poważnie przeanalizuj zakup gdy Warszawa jest stabilną bazą na lata, lokalizacja jest sprawdzona, a pełny budżet własności — nie tylko rata kredytu — pozostaje bezpieczny.

Szybki filtr decyzyjny
Niepewny pobyt lub praca Przewaga najmu
Dzielnica niesprawdzona Wynajmij przed zobowiązaniem
Stabilny plan na lata Policz oba warianty
Porównanie zakupu Użyj pełnego kosztu własności
Prawa do nieruchomości Sprawdź dokładny tytuł prawny

Nie ma jednej odpowiedzi dla wszystkich ani uniwersalnego momentu opłacalności. Wynik zależy od ceny i czynszu porównywalnego mieszkania, finansowania, kosztów transakcji, remontu, rezerw, planowanej sprzedaży i pewności co do wybranej dzielnicy.

Przydatne pytanie nie brzmi, czy czynsz wydaje się „wyrzucaniem pieniędzy”. Chodzi o to, czy elastyczność czy własność lepiej służy kolejnemu etapowi Twojego życia— i czy rozumiesz pełny koszt oraz ryzyko obu ścieżek. Jeśli dopiero wybierasz docelowe miejsce w Warszawie, zacznij od naszych poradników o życiu w Warszawie, poradnika o kosztach życia i przeglądu dzielnic.

Krótki lub niepewny pobyt
Najpierw wynajmij
Zachowaj mobilność, dopóki plany się nie ustabilizują
Niepewna lokalizacja
Poznaj miasto
Sprawdź dojazd, szkoły i codzienność
Stabilna baza na lata
Porównaj zakup
Policz cały okres posiadania
Gotowość do zakupu
Najpierw zweryfikuj
01 · Ramy decyzji

Porównanie obejmuje więcej niż czynsz i ratę kredytu.

Miesięczna płatność to tylko jedna pozycja w dwóch bardzo różnych planach życiowych i finansowych.

Lista mieszkań i porównanie kosztów dla osoby wybierającej dom w WarszawiePorównuj kompletne scenariusze, a nie jedną atrakcyjną miesięczną kwotę →

Najem zapewnia prawo korzystania z mieszkania przy stosunkowo prostym zakończeniu tego etapu. Zakup zamienia kapitał i zdolność kredytową w długoterminowy majątek, ale dodaje obsługę prawną, koszty zakupu, utrzymanie, ekspozycję na rynek i wolniejsze wyjście.

Ścieżka najmu

  • Kaucja na początku i ewentualny koszt agencji
  • Czynsz najmu, opłaty administracyjne i media
  • Zasady umowy i dokumentacja przekazania
  • Elastyczność zmiany dzielnicy lub wyjazdu z Warszawy
  • Brak ryzyka terminu sprzedaży i remontu

Ścieżka zakupu

  • Wkład własny, kredyt lub zakup za gotówkę
  • Podatki, notariusz, koszty prawne i wpisów
  • Wykończenie, naprawy, ubezpieczenie i opłaty administracyjne
  • Kontrola właścicielska i stabilność na lata
  • Przyszła cena sprzedaży, płynność i ryzyko stóp procentowych
Ważne rozróżnienie

Spłata kapitału kredytu zwykle buduje majątek własny; odsetki, opłaty finansowania i koszty własności tego nie robią. Traktowanie całej raty jako odpowiednika czynszu zniekształca porównanie.
02 · Elastyczność

Kiedy wynajem jest lepszym pierwszym krokiem.

Wynajem nie oznacza porażki inwestycyjnej. Może być świadomym sposobem zdobywania informacji i zachowania możliwości wyboru.

Rodzina poznaje warszawską okolicę przed wyborem docelowego miejsca zamieszkaniaTymczasowe mieszkanie może dać Ci czas na wybór właściwego stałego domu →

Najem zwykle zasługuje na pierwszeństwo, gdy sprawdzasz nową pracę lub dzielnicę, planujesz zmianę wielkości gospodarstwa domowego albo nie masz jeszcze wystarczającej rezerwy na zakup i remont. Codzienne doświadczenie trasy, budynku i sąsiedztwa może być cenniejsze niż tygodnie przeglądania ogłoszeń.

Mobilność

Niepewny termin pobytu

Umowa najmu może zachować możliwość przeprowadzki bez wcześniejszej sprzedaży nieruchomości.

Poznawanie miasta

Nie znasz dzielnic

Dojazd, hałas, dostęp do szkół i życie w weekend trudno ocenić na podstawie samych ogłoszeń.

Kapitał

Zakup pochłonąłby wszystkie rezerwy

Zakup nie powinien pozostawiać domowników bez realistycznej rezerwy awaryjnej i remontowej.

Finansowanie

Możliwości kredytowe są niejasne

Zdolność kredytowa, stałość dochodu, forma zatrudnienia, wysokość wkładu własnego i zasady banku wpływają na realny budżet. Sprawdź finansowanie przed składaniem oferty.

Rodzina

Szkoły lub potrzeby opieki mogą się zmienić

Właściwa dzielnica może okazać się inna, gdy codzienna logistyka stanie się rzeczywistością.

Rynek

Kupowałbyś pod presją czasu

Tymczasowy wynajem daje przestrzeń na weryfikację zamiast pochopnego zobowiązania.

03 · Dopasowanie własności

Kiedy zakup zaczyna mieć mocne podstawy.

Własność powinna wspierać stabilny plan, a nie wymuszać jego powstanie.

Kupujący ogląda nowe mieszkanie w Warszawie z profesjonalnym wsparciemZakup zyskuje sens, gdy pasują mieszkanie, dzielnica i horyzont czasu →

Zakup warto poważnie przeanalizować, gdy Warszawa jest trwałą bazą, domownicy wiedzą, gdzie chcą mieszkać, i mogą utrzymać nieruchomość mimo zwykłych zmian rynku. Decyzja powinna nadal działać po doliczeniu finansowania, zakupu, utrzymania i przyszłych kosztów wyjścia.

  • Plany pracy, rodziny i codziennego życia wskazują na dłuższe zamieszkanie w Warszawie.
  • Sprawdziłeś dzielnicę i znasz akceptowany dojazd, usługi, hałas i typ budynku.
  • Wkład własny lub zakup za gotówkę nie pochłaniają wszystkich płynnych rezerw.
  • Twoja ścieżka finansowania jest udokumentowana, a nie zakładana.
  • Możesz pokryć naprawy, zmiany opłat i sytuację, w której sprzedaż wymaga czasu.
  • Nieruchomość pozostaje użyteczna po zmianie pierwotnego planu, na przykład jako mieszkanie na późniejszy najem długoterminowy.
Bez obietnicy stałego progu opłacalności

Dłuższy okres posiadania może rozłożyć koszty transakcji, ale nie gwarantuje zysku. Znaczenie mają cena zakupu, finansowanie, stan nieruchomości, podatki, remont, zmiany rynku i termin sprzedaży.

04 · Ścieżka najmu

Co rzeczywiście obejmuje najem w Polsce.

Dopracowane ogłoszenie nie zastępuje jasnej umowy, dokumentacji i udokumentowanego przekazania.

Najemca i właściciel dokumentują protokół przekazania warszawskiego mieszkaniaStaranny najem zaczyna się od dokumentów i pełnego protokołu przekazania →

Przy najmie długoterminowym oddziel reklamowany czynsz najmu od opłat administracyjnych lub eksploatacyjnych i mediów. Przed podpisaniem przeczytaj zapisy o płatnościach, waloryzacji, naprawach, wypowiedzeniu, podnajmie, zwierzętach i kaucji. Potwierdź, kto jest właścicielem mieszkania lub ma prawo je wynająć.

1

Zweryfikuj strony i lokal

Porównaj adres, mieszkanie, właściciela lub przedstawiciela i ewentualne prawa do parkingu lub komórki.

2

Przeczytaj pełną strukturę opłat

Czynsz najmu, opłaty administracyjne, media, kaucja, waloryzacja i jednorazowe opłaty powinny być rozróżnione.

3

Zrozum formę umowy

Zwykły i okazjonalny najem mieszkalny mają odmienne formalności. Zapytaj, co podpisujesz i dlaczego.

4

Udokumentuj stan i liczniki

Użyj podpisanego spisu wyposażenia, zdjęć, listy wad, odczytów liczników i pełnego wykazu kluczy.

5

Odbierz świadectwo energetyczne

Wymagana ustawowo kopia lub wydruk powinny zostać przekazane, gdy obowiązek ma zastosowanie; najemca nie może zrzec się tego prawa.

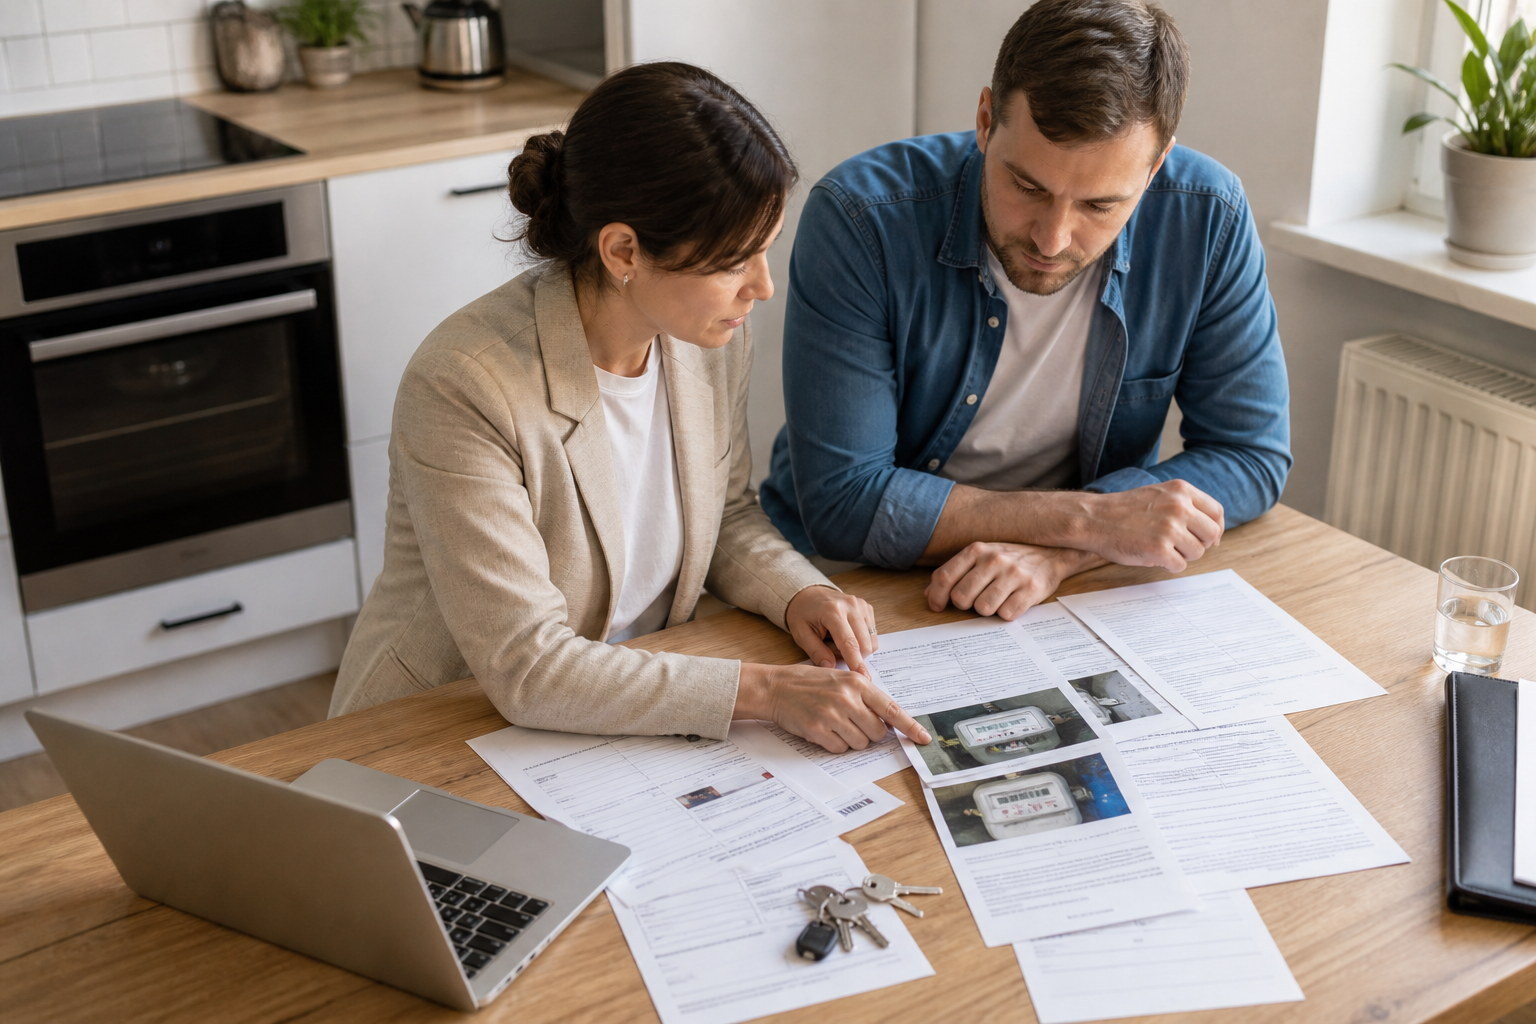
Szczegółowa dokumentacja wyposażenia warszawskiego mieszkania na wynajemZdjęcia i odczyty liczników chronią obie strony →
Umowa pisemna

Według Kodeksu cywilnego najem nieruchomości lub lokalu na dłużej niż rok powinien być zawarty na piśmie; bez wymaganej formy uważa się go za zawarty na czas nieoznaczony. Zasady wypowiedzenia i ochrony najemców zależne od sprawy wymagają właściwej analizy.

05 · Ścieżka zakupu

Co rzeczywiście obejmuje zakup.

Mieszkanie jest tylko częścią transakcji. Ważne są też tytuł prawny, umowy, przepływ pieniędzy i czynności po zakupie.

Podpisanie końcowego aktu notarialnego zakupu nieruchomości w PolscePrzeniesienie własności polskiej nieruchomości następuje w formie aktu notarialnego →

Najpierw ustal, co faktycznie kupujesz: wyodrębniony lokal, spółdzielcze własnościowe prawo, udział czy dom z gruntem. Zweryfikuj księgę wieczystą, sprzedającego, obciążenia, prawa do drogi i pomieszczeń dodatkowych. Opis marketingowy nie zastępuje dokumentów i analizy konkretnej transakcji.

1

Określ potrzeby i finansowanie

Ustal przeznaczenie, budżet, źródło finansowania, rezerwę i akceptowany termin.

2

Wybierz oferty i obejrzyj

Porównaj lokalizację, budynek, mieszkanie, tytuł prawny i realne potrzeby wykończenia lub napraw.

3

Przeprowadź pełną weryfikację

Sprawdź księgę wieczystą, sprzedającego, prawa, obciążenia, dokumenty wspólnoty i warunki transakcji.

4

Uporządkuj umowy i środki

Skoordynuj dokumenty rezerwacyjne, przedwstępne lub deweloperskie, warunki, terminy i bezpieczeństwo płatności.

5

Podpisz, odbierz i zaktualizuj ewidencje

Dopilnuj aktu notarialnego, protokołu, kluczy, liczników, ubezpieczenia, mediów, podatków i dalszych czynności w księdze wieczystej.

06 · Pełne koszty

Porównuj pieniądze prawidłowo.

Użyj dwóch kompletnych planów przepływów i oddziel odzyskiwany kapitał własny od bezzwrotnego kosztu.

Planowanie płatności i harmonogramu zakupu mieszkania w WarszawieOprzyj porównanie na całej wymaganej gotówce, a nie cenie ofertowej →

Koszty najmu

  • Miesięczny czynsz najmu
  • Opłaty administracyjne lub eksploatacyjne
  • Prąd, internet i pozostałe media
  • Kaucja i tymczasowy koszt zamrożenia środków
  • Możliwe koszty agencji, przeprowadzki i urządzenia
  • Oczekiwane podwyżki czynszu i koszt kolejnej przeprowadzki

Koszty zakupu

  • Wkład własny lub kapitał gotówkowy
  • Odsetki, opłaty bankowe, ubezpieczenie i ryzyko zmiany raty
  • PCC, gdy ma zastosowanie, notariusz, koszty sądowe i prawne
  • Wykończenie, remont, meble i wady
  • Opłaty administracyjne, naprawy, ubezpieczenie i podatek od nieruchomości
  • Przyszły koszt sprzedaży i czas potrzebny na wyjście

Podatek przy zakupie zależy od rodzaju rynku, opodatkowania transakcji i możliwości skorzystania ze zwolnienia. Nie doliczaj jednej stawki do każdego mieszkania. Przed podpisaniem umowy potwierdź rozliczenie konkretnego zakupu z notariuszem lub doradcą podatkowym.

Przy kredycie uwzględnij wysokość wkładu, oprocentowanie, okres stałej stopy, możliwą zmianę raty, opłaty dodatkowe i wymaganą rezerwę po zakupie. Nie opieraj budżetu wyłącznie na maksymalnej zdolności. Zobacz nasz poradnik pełnych kosztów zakupu, poradnik podatków i opłat i poradnik pełnych kosztów zakupu w Warszawie.

Metoda scenariuszy

Porównaj ten sam planowany okres przy założeniach ostrożnych, bazowych i stresowych. Uwzględnij wartość płynności, a nie tylko prognozę ceny sprzedaży. Celem jest odporna decyzja, a nie arkusz, którym da się udowodnić preferowaną odpowiedź.

07 · Pewność lokalizacji

Poznaj codzienną Warszawę przed zakupem stałego adresu.

Nazwa dzielnicy nie jest stylem życia. Nawet sąsiednie ulice mogą oznaczać inny dojazd, dźwięki i grupę przyszłych kupujących.

08 · Przykładowe sytuacje

Przykładowe decyzje, które mogą być racjonalne.

To przykładowe sytuacje decyzyjne, a nie indywidualne rekomendacje finansowe ani obietnice zwrotu.

Osoba zmieniająca pracę lub miasto

Sytuacja: nowa praca w Warszawie, umowa na pierwszy rok, niesprawdzona dzielnica i niepewność, gdzie będzie docelowe miejsce zatrudnienia.

Lepszy pierwszy krok: wynająć dobrze skomunikowane mieszkanie, zachować płynność i ponownie ocenić sytuację, gdy codzienność i zatrudnienie będą jaśniejsze.

Rodzina szukająca mieszkania na lata

Sytuacja: stabilna praca, szkoła i dojazd, wystarczająca rezerwa, długoterminowy zamiar i wcześniej sprawdzona dzielnica.

Lepszy kolejny krok: porównać zakup z dalszym najmem przy pełnych kosztach i weryfikacji konkretnej nieruchomości.

Inwestor kupujący za gotówkę

Sytuacja: dostępny kapitał, możliwe przyszłe wykorzystanie dla rodziny i alternatywa najmu długoterminowego.

Lepsza analiza: potraktować własne użytkowanie, najem długoterminowy, zarządzanie, podatki i wyjście jako osobne scenariusze. Nie uzasadniać zakupu wyłącznie reklamowaną rentownością.

Para ze zmieniającymi się planami

Sytuacja: niepewna lokalizacja biura, możliwe powiększenie rodziny, zmieniająca się potrzeba metrażu i budżet nadwyrężony przez remont.

Lepszy pierwszy krok: wynajmować elastycznie, doprecyzowując potrzeby mieszkaniowe i wzmacniając rezerwy.

Agent kupującego omawia listę warszawskich mieszkań z klientemWłaściwa odpowiedź zaczyna się od rzeczywistych potrzeb, a nie hasła →
09 · Lista kontrolna decyzji

Podejmij decyzję we właściwej kolejności.

Rozstrzygnij plany życiowe, lokalizację i finansowanie przed porównaniem konkretnych ogłoszeń.

1

Określ prawdopodobny okres posiadania

Przyjmij realistyczny scenariusz bazowy i ustal, co mogłoby przyspieszyć wyjazd.

2

Sprawdź pewność lokalizacji

Dojazd, szkoła, hałas, usługi, transport, typ budynku i przyszłe potrzeby domowników.

3

Potwierdź sytuację prawną zakupu

Sprawdź rodzaj prawa do lokalu, stan księgi wieczystej, uprawnienia sprzedającego i dokumenty potrzebne do umowy oraz kredytu.

4

Zweryfikuj finansowanie przed negocjacjami

Korzystaj z aktualnej informacji banku lub udokumentowanej gotówki, a nie maksymalnej kwoty z internetu.

5

Zbuduj pełne budżety najmu i zakupu

Uwzględnij koszty początkowe, miesięczne, nieregularne i wyjścia w kilku scenariuszach.

6

Zachowaj rezerwę po transakcji

Nie przeznaczaj każdej dostępnej złotówki na cenę, wkład własny i pierwszy remont.

7

Sprawdź konkretną nieruchomość

Trafna decyzja o zakupie lub najmie nie zamienia złego mieszkania w dobry zakup.

8

Ustal termin decyzji

Wybierz moment ponownej oceny, zamiast przeglądać oferty bez końca lub kupować impulsywnie.

Kupujący wprowadza się do warszawskiego mieszkania po zakupieZaplanuj więcej niż sam dzień podpisania →
10 · Częste błędy

Co sprawia, że rozsądny plan się nie udaje.

Większość błędów zaczyna się przed weryfikacją, gdy sama decyzja zostaje ujęta zbyt wąsko.

Błąd porównania

Czynsz a pełna rata kredytu

Pomija spłatę kapitału z jednej strony i wiele kosztów własności z drugiej.

Błąd czasu

Założenie długiego pobytu

Plany pracy, szkoły, rodziny i przyszłej przeprowadzki wymagają także wariantu pogorszenia sytuacji.

Błąd lokalizacji

Zakup przed zamieszkaniem w okolicy

Prestiżowa dzielnica nadal może nie pasować do codziennych tras domowników.

Błąd gotówki

Zużycie wszystkich rezerw przy zakupie

Wady, meble, opóźnienia i koszty życia nie znikają po akcie.

Błąd nieruchomości

Pominięcie analizy prawnej lub technicznej

Dobra decyzja życiowa nie naprawi nieodpowiedniego tytułu prawnego ani budynku.

Błąd wyjścia

Założenie natychmiastowej sprzedaży

Nieruchomość nie jest gotówką. Termin sprzedaży, cena i popyt pozostają niepewne.

Przepisanie mediów i administracja po zakupie warszawskiego mieszkaniaWłasność trwa dalej po akcie notarialnym →
11 · Wsparcie WIC

Przejdź od ogólnej decyzji do wykonalnego planu w Warszawie.

Pomagamy kupującym połączyć potrzeby mieszkaniowe z realnym budżetem, wyborem lokalizacji i weryfikacją prawną oraz techniczną konkretnej nieruchomości.

Agent kupującego w Warszawie ocenia lokalizację nieruchomości w centrumOd wyboru dzielnicy po odbiór i koordynację po zakupie →
Określenie potrzeb

Ustal, co ma zapewnić zakup

Własne mieszkanie, rodzina, inwestycja, budżet, termin i przyszła elastyczność.

Poszukiwania

Zbuduj trafną krótką listę

Nowe i używane mieszkania filtrowane według lokalizacji, budynku i pełnego kosztu.

Dokumentacja

Skoordynuj weryfikację

Sprawdzenie prawne, techniczne i transakcyjne przed wiążącym zobowiązaniem.

Warunki handlowe

Przygotuj negocjacje

Struktura oferty oparta na stanie nieruchomości, alternatywach rynkowych i zweryfikowanych faktach.

Finalizacja

Skoordynuj umowy i odbiór

Polscy specjaliści, dokumenty, płatności, protokół, klucze i ewidencje.

Po zakupie

Kontynuuj wsparcie w razie potrzeby

Wykończenie, remont, media oraz przygotowanie lub zarządzanie najmem długoterminowym.

Już wynajmujesz?

Prześlij przybliżony miesięczny koszt mieszkania, planowany czas w Warszawie, preferowane dzielnice, dostępny kapitał i status finansowania. Pomożemy ustalić, czy nadszedł czas na analizę zakupu, czy najem nadal lepiej służy planom.

FAQ

Wynajem a zakup w Warszawie.

Odpowiedzi dla osób i rodzin porównujących najem z zakupem własnego mieszkania.

Co sprawdzić przed podpisaniem umowy najmu?

Sprawdź właściciela lub umocowanie przedstawiciela, cały miesięczny koszt, kaucję, zasady podwyżek, napraw i wypowiedzenia oraz formę umowy. Najem okazjonalny ma dodatkowe formalności, które trzeba zrozumieć przed podpisaniem.

Od czego zacząć zakup mieszkania w Warszawie?

Od potrzeb, pełnego budżetu i potwierdzenia finansowania. Dopiero potem porównuj konkretne mieszkania, stan budynku, dokumenty i koszty prac. Przy wybranej ofercie skorzystaj z poradnika weryfikacji nieruchomości przed zakupem.

Czy czynsz to wyrzucanie pieniędzy?

Nie. Czynsz płaci za korzystanie z mieszkania i elastyczność, przenosząc dużą część ryzyka wartości nieruchomości i większych napraw na właściciela. Zakup może budować majątek własny, ale pochłania też odsetki, podatki, koszty transakcji, utrzymanie i czas.

Czy rata kredytu jest tym samym co koszt własności?

Nie. Spłata kapitału zwykle buduje majątek własny, podczas gdy odsetki i opłaty są kosztami finansowania. Pełne porównanie własności obejmuje też koszty transakcji, opłaty administracyjne, naprawy, ubezpieczenie, podatki, remont i przyszły koszt sprzedaży.

Czy powinienem najpierw wynająć przed wyborem dzielnicy Warszawy?

Jeśli nie znasz codziennego dojazdu, drogi do szkoły, tolerancji na hałas lub preferowanego typu budynku, wcześniejszy najem może być wartościowy. Pozwala sprawdzić Warszawę bez wiązania całej decyzji z jednym pospiesznym zakupem.

Co powinienem otrzymać przy najmie?

Jasną pisemną umowę, harmonogram płatności, protokół przekazania, spis wyposażenia, zdjęcia, odczyty liczników, wykaz kluczy i wymaganą kopię lub wydruk świadectwa energetycznego. Zachowuj wszystkie potwierdzenia płatności i zawiadomień.

Czy mieszkanie trzeba kupować na kredyt?

Nie. Możesz kupić za gotówkę albo z finansowaniem. Przy kredycie potwierdź zdolność, wkład własny, dokumentację, koszty dodatkowe i harmonogram banku. Przy gotówce zachowaj rezerwę na transakcję, prace i nieprzewidziane wydatki.

Jak długi plan zamieszkania przemawia za zakupem?

Nie ma uniwersalnego minimum. Dłuższy horyzont może rozłożyć koszty transakcji, ale wynik nadal zależy od ceny zakupu, finansowania, alternatywy najmu, remontu, utrzymania, zmian rynku i późniejszej sprzedaży. Policz własne scenariusze, zamiast polegać na haśle.

Najważniejsze wnioski

Wybierz ścieżkę chroniącą plan życiowy.

Mieszkanie powinno tworzyć stabilność tam, gdzie jej potrzebujesz, i elastyczność tam, gdzie nie masz jeszcze pewności.

Elastyczność

Najem może dać wartościową wiedzę.

Wykorzystaj go do sprawdzenia pracy, dzielnic, szkół i samej Warszawy.

Własność

Kupuj, gdy pasuje cały plan.

Mieszkanie, lokalizacja, finansowanie, rezerwa, horyzont i wyjście — wszystko ma znaczenie.

Liczby

Porównuj pełne koszty, a nie hasła.

Oddziel kapitał własny od bezzwrotnego kosztu i sprawdzaj odporność założeń.

Nieruchomość

Zweryfikuj konkretny tytuł prawny i budynek.

Ogólna decyzja nigdy nie zastępuje weryfikacji nieruchomości.

Lokalizacja

Wybierz codzienną Warszawę, a nie etykietę dzielnicy.

Sprawdź konkretną ulicę, dojazd, dźwięki i usługi.

Kolejny krok

Zamień niepewność w opis potrzeb.

Określ, co sprawiłoby, że najem lub zakup byłby dla Ciebie lepszym wyborem.

Kolejny krok

Nadal zastanawiasz się między najmem a zakupem?

Prześlij opis sytuacji, nie tylko ogłoszenie. Pomożemy zamienić plany dotyczące Warszawy w kryteria nieruchomości i praktyczny kolejny krok.

Kupujący rozpoczyna życie w swoim warszawskim mieszkaniuDopasuj decyzję mieszkaniową do kolejnego rozdziału życia →

Ustalmy właściwy plan mieszkaniowy w Warszawie.

Opisz planowany pobyt, potrzeby domowników, preferowane dzielnice, obecny czynsz, dostępny kapitał i sytuację finansowania. Jasno wyjaśnimy najbardziej przydatny kolejny krok.

Potrzeby kupującego i rodziny
Kontekst rynku warszawskiego
Koordynacja prawna i techniczna
Wsparcie zdalne

Czytaj dalej

Poradniki o życiu

Życie w Warszawie

Praktyczne poradniki przeprowadzki, dzielnic, szkół, opieki zdrowotnej i codzienności.

Dzielnice

Gdzie zamieszkać

Porównaj dzielnice Warszawy przed związaniem się z mieszkaniem.

Proces

Proces zakupu

Od potrzeb i krótkiej listy przez finalizację po odbiór.

Dokumenty

Co sprawdzić przed zakupem?

Własność, obciążenia i dokumenty konkretnego mieszkania.

Koszty

Całkowity koszt zakupu

Zaplanuj więcej niż cenę ofertową i wkład własny.

Wsparcie kupującego

Agent kupującego w Warszawie

Niezależne wsparcie od poszukiwań po finalizację i dalszą obsługę.

© 2026 Warsaw Investor Care. Wszelkie prawa zastrzeżone.

Poradnik pomaga uporządkować decyzję mieszkaniową. Przed podpisaniem umowy sprawdź aktualne dokumenty, warunki finansowania i stan konkretnej nieruchomości z właściwymi specjalistami. Przykłady nie stanowią indywidualnej porady prawnej, podatkowej, kredytowej ani inwestycyjnej.